 ZoneTech
Hộ kinh doanh cá thể năm 2026: thuế, hóa đơn, sổ sách và cách vận hành gọn
Hộ kinh doanh cá thể là hình thức kinh doanh do một cá nhân hoặc các thành viên hộ gia đình đăng ký ở cấp xã, chịu trách nhiệm bằng toàn bộ tài sản của mình. Năm 2026 là năm thay đổi lớn nhất với mô hình này: bỏ thuế khoán, bỏ lệ phí môn bài, nâng ngưỡng không chịu thuế lên 1 tỷ đồng và bắt buộc hóa đơn điện tử với hộ trên ngưỡng. Bài này dành cho chủ cửa hàng, đại lý và người bán online đang đứng tên hộ kinh doanh.
Tóm tắt nhanh
- Từ 01/01/2026, hộ kinh doanh không còn nộp thuế khoán và không nộp lệ phí môn bài (Nghị quyết 198/2025/QH15, Điều 10).
- Doanh thu từ 1 tỷ đồng/năm trở xuống không phải nộp thuế GTGT và thuế TNCN, theo Nghị định 141/2026/NĐ-CP sửa Nghị định 68/2026/NĐ-CP.
- Hộ có doanh thu trên 1 tỷ đồng/năm phải dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền.
- Sổ kế toán theo Thông tư 152/2025/TT-BTC: hộ không chịu thuế chỉ cần sổ doanh thu mẫu S1a-HKD.
- Bán trên sàn có chức năng thanh toán thì sàn khấu trừ và nộp thuế thay; phần đã khấu trừ không phải kê khai lại.
Hộ kinh doanh cá thể là gì và năm 2026 thay đổi những gì?
Hộ kinh doanh vẫn hợp với người mở cửa hàng nhỏ vì thủ tục đơn giản, không cần bộ máy kế toán như công ty. Cái đổi là cách tính thuế: trước đây cơ quan thuế ấn định mức khoán, nay hộ tự kê khai theo doanh thu thật.
Ba văn bản quyết định cách hộ kinh doanh vận hành trong năm 2026:
| Văn bản | Nội dung chính với hộ kinh doanh | Mốc áp dụng |
|---|---|---|
| Nghị quyết 198/2025/QH15 | Không áp dụng phương pháp khoán thuế; chấm dứt thu lệ phí môn bài | 01/01/2026 |
| Nghị định 68/2026/NĐ-CP, sửa bởi Nghị định 141/2026/NĐ-CP | Ngưỡng không chịu thuế GTGT, TNCN nâng từ 500 triệu lên 1 tỷ đồng/năm; quy định hóa đơn điện tử | Nghị định 141/2026/NĐ-CP ban hành ngày 29/4/2026, hiệu lực từ 01/01/2026 (Tạp chí Công Thương) |
| Thông tư 152/2025/TT-BTC | Chế độ kế toán, mẫu sổ cho hộ kinh doanh | 01/01/2026 |
Nguồn: Thư viện Pháp luật trích Điều 10 khoản 6, 7 Nghị quyết 198; Báo Chính phủ về Nghị định 141/2026/NĐ-CP ký ngày 29/4/2026; Sapo về Thông tư 152.
Các văn bản này còn được hướng dẫn bổ sung. Danh mục cập nhật nằm trong bài quy định về hộ kinh doanh.
Thuế và hóa đơn cho hộ kinh doanh: thuế khoán đã bỏ, giờ tính thế nào?
Từ 01/01/2026, hộ kinh doanh nộp thuế theo doanh thu thực tế và chia thành nhóm theo mức doanh thu năm. Người quen nộp thuế khoán mỗi quý giờ phải tự theo dõi doanh thu để biết mình thuộc nhóm nào; cách tính và kê khai từng nhóm có trong bài thuế hộ kinh doanh 2026.

| Doanh thu năm | Thuế GTGT | Thuế TNCN | Hóa đơn điện tử |
|---|---|---|---|
| Từ 1 tỷ đồng trở xuống | Không nộp | Không nộp | Không bắt buộc, được tự nguyện đăng ký |
| Trên 1 tỷ đến 3 tỷ đồng | Doanh thu × tỷ lệ ngành (phân phối hàng hóa 1%) | Chọn: (doanh thu − 1 tỷ) × tỷ lệ ngành (phân phối hàng hóa 0,5%), hoặc (doanh thu − chi phí) × 15% | Bắt buộc |
| Trên 3 tỷ đến 50 tỷ đồng | Theo quy định GTGT | (Doanh thu − chi phí) × 17% | Bắt buộc |
| Trên 50 tỷ đồng | Theo quy định GTGT | (Doanh thu − chi phí) × 20% | Bắt buộc |
Nguồn bảng: Thư viện Pháp luật tổng hợp Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP (tỷ lệ GTGT theo ngành: 1%, 2%, 3% hoặc 5%).
Ví dụ minh họa: một cửa hàng trà bán lẻ có doanh thu cả năm 1,4 tỷ đồng, chọn cách tính theo tỷ lệ. Thuế GTGT là 1,4 tỷ × 1% = 14 triệu đồng; thuế TNCN là (1,4 tỷ − 1 tỷ) × 0,5% = 2 triệu đồng. Nếu cửa hàng giữ được chứng từ chi phí đầy đủ và lãi thấp, cách tính 15% trên thu nhập có thể có lợi hơn. Muốn chọn đúng thì phải có sổ chi phí.
Nếu trong năm doanh thu cộng dồn vượt 1 tỷ đồng, hộ bắt đầu kê khai và nộp từ quý vượt ngưỡng (Thư viện Pháp luật). Hộ đã lỡ nộp thuế quý I/2026 theo ngưỡng cũ 500 triệu có thể đề nghị bù trừ hoặc hoàn lại.
Kê khai thuế hộ kinh doanh: ai khai, khai mấy lần?
Hộ dưới ngưỡng chỉ cần thông báo doanh thu, hộ trên ngưỡng phải nộp tờ khai thuế theo kỳ. Cả hai đều làm trên ứng dụng eTax Mobile hoặc cổng thuế điện tử.
- Hộ có doanh thu từ 1 tỷ đồng/năm trở xuống: thông báo doanh thu 1 lần/năm, chậm nhất ngày 31/01 năm sau, theo mẫu 01/TKN-CNKD ban hành kèm Thông tư 50/2026/TT-BTC. Hộ mới ra kinh doanh thông báo doanh thu 6 tháng đầu năm chậm nhất 31/7 (Thư viện Pháp luật).
- Hộ trên ngưỡng: nộp tờ khai theo tháng hoặc theo quý và quyết toán năm, theo mẫu 01/CNKD. Điều kiện chọn kỳ khai và hạn nộp từng kỳ nên hỏi cơ quan thuế quản lý.
Sai sót hay gặp là quên cộng doanh thu online vào tổng, hoặc áp sai tỷ lệ ngành khi vừa bán hàng vừa làm dịch vụ. Hướng dẫn điền tờ khai trên eTax Mobile có trong bài kê khai thuế hộ kinh doanh.
Hóa đơn điện tử và máy tính tiền cho hộ kinh doanh
Hộ có doanh thu năm trên 1 tỷ đồng phải dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền kết nối với cơ quan thuế (Báo Chính phủ). Hộ mới kinh doanh hoặc vừa vượt ngưỡng trong năm phải đăng ký trong 30 ngày kể từ ngày cuối cùng của kỳ tính thuế vượt ngưỡng.
Hộ có nhiều điểm bán dùng chung mã số thuế, nhưng mỗi hóa đơn phải ghi mã địa điểm kinh doanh. Hộ dưới ngưỡng được đăng ký tự nguyện nếu khách sỉ cần hóa đơn.
Cửa hàng bán lẻ đông khách thường chọn hóa đơn từ máy tính tiền vì xuất ngay lúc thanh toán. Cách chọn nhà cung cấp và các bước đăng ký có trong bài đăng ký hóa đơn điện tử hộ kinh doanh.
Đăng ký hộ kinh doanh: hồ sơ, nơi nộp, thời hạn
Người thành lập hộ nộp một bộ hồ sơ tại Cơ quan đăng ký kinh doanh cấp xã, kết quả trả trong 3 ngày làm việc kể từ ngày nhận hồ sơ hợp lệ, theo thủ tục công bố tại Quyết định 1995/QĐ-BTC áp dụng từ 24/7/2026 (Thư viện Pháp luật).

Hồ sơ gồm:
- Giấy đề nghị đăng ký hộ kinh doanh theo Mẫu số 1, Phụ lục II, Thông tư 68/2025/TT-BTC.
- Nếu các thành viên hộ gia đình cùng đăng ký: bản sao văn bản ủy quyền cho một người làm chủ hộ, có công chứng hoặc chứng thực.
- Giấy ủy quyền hoặc hợp đồng dịch vụ nếu nhờ người khác nộp thay.
Có thể nộp trực tiếp, qua bưu chính hoặc Cổng dịch vụ công quốc gia. Lệ phí do Hội đồng nhân dân tỉnh quyết định. Cách đặt tên hộ và chọn ngành nghề có trong bài đăng ký hộ kinh doanh.
Sổ sách kế toán hộ kinh doanh: dùng mẫu nào?
Thông tư 152/2025/TT-BTC (ban hành 31/12/2025, hiệu lực 01/01/2026) chia hộ kinh doanh thành các nhóm và mỗi nhóm dùng bộ sổ riêng (Sapo). Chủ hộ chịu trách nhiệm kế toán, có thể tự ghi, thuê dịch vụ hoặc giao người nhà, nhân viên bán hàng kiêm nhiệm mà không cần chứng chỉ hành nghề (Thư viện Pháp luật).
| Nhóm hộ | Mẫu sổ |
|---|---|
| Không chịu thuế GTGT, TNCN (doanh thu đến 1 tỷ đồng sau Nghị định 141) | S1a-HKD: sổ doanh thu bán hàng |
| Nộp TNCN theo tỷ lệ trên doanh thu | S2a-HKD: sổ doanh thu bán hàng |
| Nộp TNCN theo thu nhập (doanh thu trừ chi phí) | S2b-HKD doanh thu, S2c-HKD doanh thu và chi phí, S2d-HKD vật tư hàng hóa, S2e-HKD tiền |
| Có thêm thuế khác (tiêu thụ đặc biệt, tài nguyên, bảo vệ môi trường…) | Thêm S3a-HKD |
Lưu ý: bản gốc Thông tư 152 ghi ngưỡng nhóm 1 là 500 triệu đồng; Nghị định 141/2026/NĐ-CP đã nâng lên 1 tỷ đồng. Cách ghi sổ doanh thu hằng ngày và mẫu Excel đi kèm có trong bài mẫu sổ S1 HKD.
Mẹo vận hành: cuối mỗi ngày, xuất báo cáo bán hàng từ phần mềm hoặc máy tính tiền, dán vào sổ, đối chiếu với tiền mặt và sao kê ngân hàng.
Thuế bán hàng online và trên sàn
Bán trên sàn có chức năng thanh toán như Shopee, TikTok Shop thì sàn khấu trừ và nộp thuế thay người bán. Theo Nghị định 117/2025/NĐ-CP, hiệu lực từ 01/7/2025, mức khấu trừ với hàng hóa là 1% thuế GTGT và 0,5% thuế TNCN trên doanh thu mỗi giao dịch (LuatVietnam).
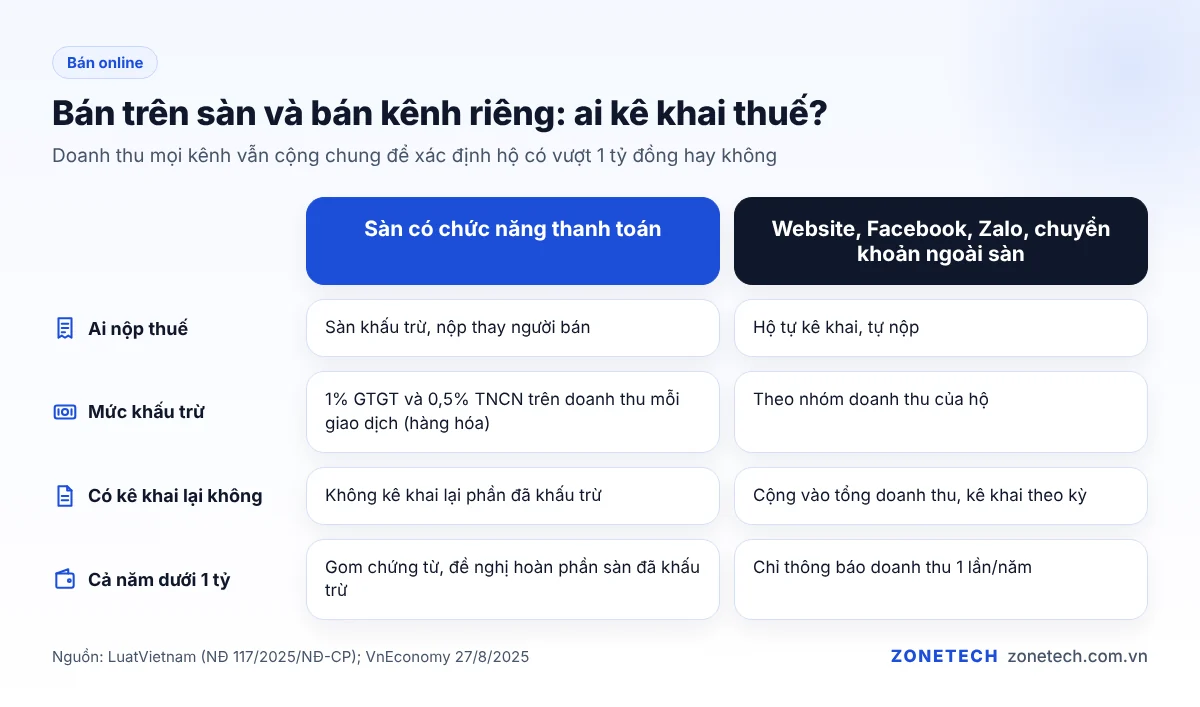
| Tình huống | Ai kê khai, nộp |
|---|---|
| Bán trên sàn có chức năng thanh toán | Sàn khấu trừ, nộp thay; người bán không kê khai lại phần đã khấu trừ |
| Bán trên sàn không có chức năng thanh toán, hoặc khách chuyển khoản ngoài sàn | Hộ tự kê khai, nộp |
| Bán qua website riêng, Facebook, Zalo | Hộ tự kê khai, nộp, cộng vào tổng doanh thu |
| Tổng doanh thu cả năm dưới 1 tỷ nhưng sàn đã khấu trừ | Hộ gom chứng từ, đề nghị hoàn |
Hai dòng cuối dựa trên giải đáp của bà Nguyễn Thị Thu Hà, nguyên Vụ trưởng Vụ Tuyên truyền, Hỗ trợ người nộp thuế, tại hội thảo về bỏ thuế khoán (VnEconomy, 27/8/2025). Nếu người bán ủy quyền cho sàn xuất hóa đơn thì không phải xuất lại.
Khách sỉ mua trên sàn rồi xin hóa đơn VAT riêng là tình huống hay gặp. Thao tác cụ thể có trong bài xuất hóa đơn VAT trên Shopee.
Khi nào nên chuyển hộ kinh doanh lên doanh nghiệp?
Nên tính chuyện lên doanh nghiệp khi doanh thu đã vượt xa ngưỡng 1 tỷ, có nhiều khách sỉ cần hóa đơn đều, hoặc cần ký hợp đồng lớn với nhãn hàng. Đổi lại, công ty phải làm kế toán theo chế độ doanh nghiệp, phức tạp hơn sổ của hộ.
Ưu đãi đáng chú ý: doanh nghiệp thành lập mới từ hộ kinh doanh được miễn thuế thu nhập doanh nghiệp 2 năm liên tục kể từ khi có thu nhập chịu thuế, theo Điều 15 khoản 4 Luật Thuế TNDN 2025 (iHoadon). Ngoài ra, Nghị định 141/2026/NĐ-CP miễn thuế TNDN cho doanh nghiệp có tổng doanh thu năm từ 1 tỷ đồng trở xuống (Báo Chính phủ).
Hồ sơ chuyển đổi và cách chuyển tồn kho sang công ty có trong bài đăng ký thành lập doanh nghiệp.
Bắt đầu từ đâu cho hộ kinh doanh?
Việc đầu tiên là biết chính xác doanh thu từ mọi kênh. Không có con số này thì không chọn được nhóm thuế, mẫu sổ hay thời điểm đăng ký hóa đơn.

Checklist 8 việc, làm theo thứ tự:
- Kiểm tra giấy chứng nhận đăng ký hộ kinh doanh còn đúng địa chỉ, ngành nghề.
- Cài eTax Mobile, khai số tài khoản ngân hàng dùng cho kinh doanh.
- Gom doanh thu từ cửa hàng, sàn, website, mạng xã hội về một bảng chung.
- Ước doanh thu cả năm: dưới hay trên 1 tỷ đồng.
- Chọn mẫu sổ phù hợp (S1a-HKD hoặc bộ S2) và bắt đầu ghi từ hôm nay.
- Nếu sắp vượt 1 tỷ: đăng ký hóa đơn điện tử trước, đừng đợi hết hạn 30 ngày.
- Lưu hóa đơn đầu vào để còn chọn được cách tính 15% trên thu nhập.
- Đặt lịch nhắc các hạn: 31/01 (thông báo doanh thu), hạn tờ khai tháng hoặc quý, hạn quyết toán.
Zonetech hỗ trợ gì?
Zonetech không làm dịch vụ kế toán hay khai thuế thay. Zonetech vận hành bán hàng cùng chủ hộ để số liệu doanh thu theo kênh, đơn và tồn kho luôn có sẵn khi cần khai thuế. Gói quản lý bán hàng ZoneOps bắt đầu từ 3,5 triệu đồng/tháng, đã gồm thuế, tối thiểu 3 tháng, có họp và báo cáo hằng tháng; Zonetech không cam kết doanh thu, chỉ cam kết đầu việc. Gọi 0828.229.666 hoặc 0976.179.886 để nhận tư vấn vận hành cùng từ 3,5 triệu/tháng.

Câu hỏi thường gặp
Hộ kinh doanh doanh thu dưới 1 tỷ có phải làm gì với thuế không?
Không nộp thuế GTGT và TNCN, nhưng vẫn phải thông báo doanh thu 1 lần/năm chậm nhất ngày 31/01 năm sau và ghi sổ S1a-HKD.
Bỏ thuế khoán thì hộ kinh doanh có phải đóng lệ phí môn bài nữa không?
Không. Nghị quyết 198/2025/QH15 chấm dứt thu lệ phí môn bài từ ngày 01/01/2026, cùng thời điểm bỏ phương pháp khoán thuế.
Hộ kinh doanh có bắt buộc dùng máy tính tiền không?
Hộ trên 1 tỷ đồng/năm phải dùng hóa đơn điện tử, chọn hóa đơn có mã của cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền. Máy tính tiền không bắt buộc riêng.
Bán hàng trên Shopee có phải tự khai thuế không?
Phần đã được sàn khấu trừ thì không kê khai lại. Doanh thu ngoài sàn vẫn phải tự khai và cộng vào tổng doanh thu năm.
Có nên chuyển hộ kinh doanh thành công ty ngay không?
Chỉ nên chuyển khi có lý do cụ thể như khách sỉ cần hóa đơn đều hoặc cần tách tài sản. Doanh nghiệp thành lập từ hộ được miễn thuế TNDN 2 năm, đổi lại phải làm kế toán đầy đủ hơn.
Đọc tiếp: cách đọc và lập báo cáo doanh thu theo tuần cho cửa hàng nhỏ.
Cập nhật lần cuối: 13/10/2026. Bài viết tổng hợp quy định để tham khảo, không thay cho tư vấn của cơ quan thuế hoặc kế toán.