 ZoneTech
Thuế hộ kinh doanh mới nhất tháng 10/2026: giảm 30% TNCN, gia hạn nộp, đề xuất ngưỡng 10 tỷ
Thuế hộ kinh doanh mới nhất tính đến cuối tháng 10/2026 có 3 thay đổi. Một là hộ kinh doanh có doanh thu năm không quá 10 tỷ được giảm 30% số thuế TNCN phải nộp của năm 2026 và 2027 theo Nghị quyết 43/2026/QH16. Hai là nhiều ngành được gia hạn nộp thuế TNCN quý II, quý III/2026 theo Nghị định 245/2026/NĐ-CP. Ba là Chính phủ vừa trình Quốc hội đề xuất cho hộ doanh thu đến 10 tỷ được chọn tính thuế theo doanh thu, đề xuất này chưa được thông qua. Ngưỡng 1 tỷ, 4 nhóm doanh thu và tỷ lệ theo ngành giữ nguyên.
Tóm tắt nhanh
- Giảm 30% thuế TNCN cho kỳ tính thuế 2026 và 2027, áp dụng với hộ, cá nhân kinh doanh có doanh thu năm không quá 10 tỷ. Có hiệu lực từ 24/8/2026.
- Không giảm thuế GTGT. Hộ từ 1 tỷ trở xuống vốn không nộp TNCN nên không có gì để giảm.
- Mẫu kê khai giảm thuế nằm trong dự thảo nghị định hướng dẫn, đang được thẩm định, chưa ban hành.
- Thuế TNCN quý III/2026 của hộ thuộc ngành được gia hạn nộp chậm nhất ngày 30/12/2026. Tờ khai vẫn nộp đúng hạn.
- Đề xuất ngưỡng 10 tỷ cho phép tính theo doanh thu mới ở mức trình Quốc hội, chưa áp dụng.
Các văn bản thuế hộ kinh doanh đang áp dụng năm 2026
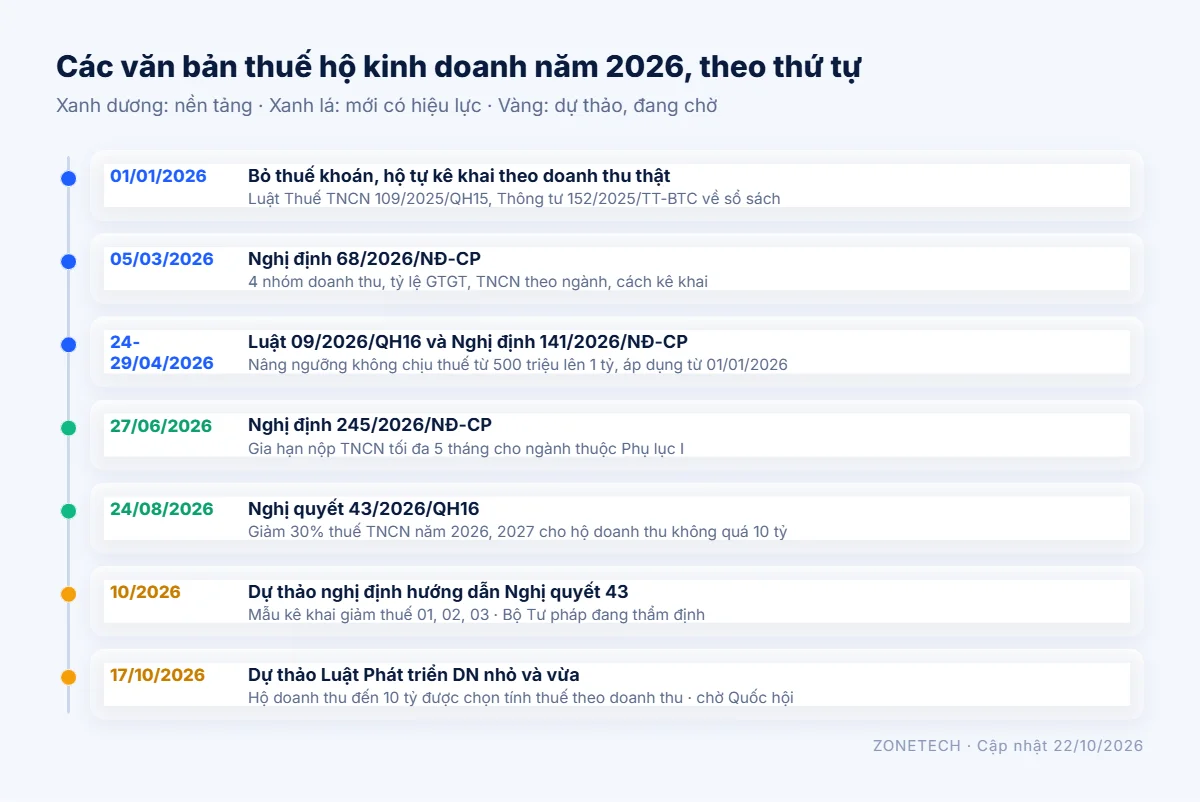
Năm 2026 có nhiều văn bản nối tiếp nhau, nhiều bài viết đầu năm đã cũ. Bảng dưới xếp theo thời gian để bạn biết con số nào đang đúng.
| Văn bản | Nội dung chính với hộ kinh doanh | Tình trạng |
|---|---|---|
| Luật Thuế TNCN 109/2025/QH15 | Bỏ thuế khoán từ 2026, hộ tự kê khai theo doanh thu thật | Đang áp dụng |
| Nghị định 68/2026/NĐ-CP (05/3/2026) | 4 nhóm doanh thu, tỷ lệ GTGT và TNCN theo ngành, cách kê khai | Đang áp dụng |
| Luật 09/2026/QH16 (24/4/2026) và Nghị định 141/2026/NĐ-CP (29/4/2026) | Nâng ngưỡng không chịu thuế từ 500 triệu lên 1 tỷ, tính từ 01/01/2026 | Đang áp dụng |
| Thông tư 152/2025/TT-BTC | Sổ sách kế toán hộ kinh doanh (mẫu S1, S2a-HKD…) | Đang áp dụng |
| Nghị định 245/2026/NĐ-CP (27/6/2026) | Gia hạn nộp thuế TNCN của hộ, cá nhân kinh doanh tối đa 5 tháng | Hiệu lực đến 30/12/2026 |
| Nghị quyết 43/2026/QH16 (24/8/2026) | Giảm 30% thuế TNCN năm 2026, 2027 cho doanh thu không quá 10 tỷ | Đang áp dụng |
| Dự thảo nghị định hướng dẫn Nghị quyết 43 | Mẫu kê khai giảm thuế, cách xử lý khi vượt 10 tỷ | Đang thẩm định |
| Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa (trình 17/10/2026) | Hộ doanh thu đến 10 tỷ được chọn tính thuế theo doanh thu | Chưa thông qua |
Giảm 30% thuế TNCN cho hộ kinh doanh năm 2026, 2027
Nghị quyết 43/2026/QH16 được Quốc hội thông qua ngày 24/8/2026 và có hiệu lực ngay. Nội dung với hộ kinh doanh gói trong một câu: giảm 30% số thuế thu nhập cá nhân phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú có doanh thu hằng năm không quá 10 tỷ đồng.
Ai được giảm
- Hộ kinh doanh, cá nhân kinh doanh (cá nhân cư trú) có doanh thu năm 2026, 2027 không quá 10 tỷ đồng.
- Theo dự thảo nghị định, số giảm tính trên toàn bộ thuế TNCN từ hoạt động kinh doanh, không phân biệt bạn tính theo tỷ lệ trên doanh thu hay theo doanh thu trừ chi phí.
- Doanh thu để xét mốc 10 tỷ là tổng doanh thu của cả hộ, gồm trên sàn và ngoài sàn, xác định như khi xét nhóm theo Nghị định 68/2026.
Không được giảm gì
- Thuế GTGT: giữ nguyên tỷ lệ theo ngành.
- Hộ có doanh thu từ 1 tỷ trở xuống: không phát sinh TNCN nên không có khoản để giảm.
- Hộ có doanh thu năm thực tế vượt 10 tỷ: không được giảm. Theo dự thảo, nếu đã tạm giảm trong năm thì nộp bổ sung, không tính tiền chậm nộp.
Ví dụ có số
| Trường hợp | TNCN trước khi giảm | Được giảm 30% | TNCN phải nộp |
|---|---|---|---|
| Shop online bán hàng hóa, doanh thu 1,5 tỷ, tính 0,5% phần vượt 1 tỷ | 2.500.000 đ | 750.000 đ | 1.750.000 đ |
| Hộ dịch vụ, doanh thu 2,5 tỷ, tính 2% phần vượt 1 tỷ | 30.000.000 đ | 9.000.000 đ | 21.000.000 đ |
| Cho thuê mặt bằng, doanh thu 4 tỷ, 5% phần vượt 1 tỷ | 150.000.000 đ | 45.000.000 đ | 105.000.000 đ |
| Cửa hàng phân phối, doanh thu 6 tỷ, chi phí 5,1 tỷ, 17% trên 900 triệu | 153.000.000 đ | 45.900.000 đ | 107.100.000 đ |
| Hộ phân phối doanh thu 12 tỷ | Vượt 10 tỷ, không được giảm | ||
Thuế GTGT của các hộ trên không đổi. Ví dụ shop 1,5 tỷ vẫn nộp GTGT 1% là 15 triệu, tổng GTGT và TNCN cả năm còn 16,75 triệu thay vì 17,5 triệu. Công cụ tính thuế hộ kinh doanh của ZoneTech đã tự trừ 30% từ ngày 22/10/2026.
Kê khai giảm 30% thuế TNCN thế nào
Nghị quyết giao Chính phủ quy định chi tiết. Đến ngày 22/10/2026, nghị định hướng dẫn mới ở dạng dự thảo và đang được Bộ Tư pháp thẩm định. Theo dự thảo:
- Hộ tự khai thuế dự kiến doanh thu năm không quá 10 tỷ thì kê khai số thuế được giảm theo Mẫu số 01, nộp kèm tờ khai quý, năm hoặc quyết toán.
- Sàn thương mại điện tử và tổ chức khấu trừ, khai thay thì giảm 30% ngay trên số thuế TNCN khấu trừ của tháng hoặc quý, khai theo Mẫu số 02.
- Doanh thu thực tế vượt 10 tỷ: khai điều chỉnh theo Mẫu số 03 trong quý phát sinh doanh thu trên 10 tỷ, nộp lại số đã được giảm, không tính tiền chậm nộp.
- Hộ nộp theo thuế suất trên doanh thu mà nộp thừa thì cuối năm được bù trừ hoặc hoàn.
Nội dung có thể thay đổi khi nghị định chính thức ban hành. Quý III/2026 hạn nộp tờ khai là 31/10/2026; nếu đến lúc đó vẫn chưa có mẫu chính thức, hỏi cơ quan thuế quản lý cách ghi phần giảm. Số đã nộp thừa vì chưa trừ 30% sẽ được bù trừ hoặc hoàn theo quy định.
Gia hạn nộp thuế TNCN quý II, quý III/2026
Nghị định 245/2026/NĐ-CP ngày 27/6/2026 gia hạn nộp thuế cho doanh nghiệp, hộ và cá nhân kinh doanh thuộc các ngành ở Phụ lục I của nghị định. Với hộ, cá nhân kinh doanh, thuế TNCN được gia hạn tối đa 5 tháng:
| Kỳ tính thuế TNCN | Hạn nộp sau gia hạn |
|---|---|
| Quý II/2026 | Chậm nhất 02/11/2026 |
| Quý III/2026 | Chậm nhất 30/12/2026 |
| Tháng 5/2026 (hộ khai theo tháng) | Chậm nhất 20/11/2026 |
| Tháng 6 đến tháng 9/2026 | Chậm nhất 21/12/2026 |
Gia hạn là lùi hạn nộp tiền, tờ khai vẫn nộp đúng hạn. Muốn được gia hạn, hộ gửi văn bản đề nghị gia hạn cho cơ quan thuế; trong thời gian gia hạn không bị tính tiền chậm nộp. Kiểm tra ngành của mình có trong Phụ lục I trước khi gửi.
Đề xuất hộ doanh thu đến 10 tỷ được tính thuế theo doanh thu
Chiều 17/10/2026, Chính phủ trình Quốc hội dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa. Điều 33 của dự thảo cho cá nhân kinh doanh có doanh thu đến 10 tỷ được chọn nộp thuế theo thu nhập hoặc theo doanh thu nhân tỷ lệ. Hiện hộ trên 3 tỷ bắt buộc tính theo doanh thu trừ chi phí và phải có đủ hóa đơn đầu vào.
| Ngành | Tỷ lệ TNCN đề xuất trên doanh thu |
|---|---|
| Phân phối, cung cấp hàng hóa | 0,5% |
| Sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 1,5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 2% |
| Nội dung số, cho thuê tài sản, đại lý bảo hiểm, xổ số, bán hàng đa cấp | 5% |
| Hoạt động kinh doanh khác | 1% |
Đây mới là đề xuất. Ủy ban Kinh tế và Tài chính đề nghị chuyển nội dung thuế này sang dự án luật sửa đổi các luật thuế cùng kỳ họp; một số đại biểu muốn áp dụng từ năm 2027 để tránh hồi tố, trong khi Chính phủ đề xuất áp dụng từ kỳ tính thuế 2026. Cho đến khi Quốc hội thông qua, hộ trên 3 tỷ vẫn tính theo doanh thu trừ chi phí như hiện nay. ZoneTech sẽ cập nhật bài này khi có kết quả.
Những quy định vẫn giữ nguyên
- Ngưỡng 1 tỷ: doanh thu năm từ 1 tỷ trở xuống không nộp GTGT, TNCN; vẫn thông báo doanh thu thực tế chậm nhất 31/01 năm sau.
- 4 nhóm doanh thu: đến 1 tỷ; trên 1 tỷ đến 3 tỷ; trên 3 tỷ đến 50 tỷ; trên 50 tỷ.
- Nhóm trên 1 tỷ đến 3 tỷ được chọn TNCN theo tỷ lệ trên phần vượt 1 tỷ hoặc 15% trên doanh thu trừ chi phí; chọn cách 2 thì giữ 2 năm.
- Cho thuê bất động sản luôn tính TNCN 5% trên phần vượt 1 tỷ.
- Hóa đơn điện tử bắt buộc khi doanh thu lũy kế đạt 1 tỷ, đăng ký trong 30 ngày.
- Kê khai theo quý với nhóm 2, 3; hạn là ngày cuối tháng đầu quý sau. Sàn TMĐT có thanh toán vẫn khấu trừ, nộp thay.
Chi tiết từng tỷ lệ và công thức có trong bài cách tính thuế hộ kinh doanh 2026; thủ tục khai xem kê khai thuế hộ kinh doanh 2026.
Việc hộ kinh doanh nên làm trong tháng 10, 11/2026
- Cộng doanh thu 9 tháng trên sàn và ngoài sàn, ước cả năm để biết mình dưới hay trên 1 tỷ, 3 tỷ, 10 tỷ. File theo dõi doanh thu theo ngày cộng sẵn theo kênh và theo tháng.
- Tính lại thuế TNCN cả năm sau khi trừ 30% bằng công cụ tính thuế.
- Nộp tờ khai quý III trước 31/10/2026; hỏi cơ quan thuế cách ghi phần giảm 30% nếu nghị định chưa ban hành.
- Kiểm tra ngành có được gia hạn theo Nghị định 245 không; nếu có, gửi văn bản đề nghị để lùi hạn nộp tiền.
- Đối chiếu thuế sàn đã khấu trừ với số phải nộp; phần nộp thừa ghi lại để bù trừ hoặc hoàn cuối năm.
- Giữ đủ hóa đơn đầu vào dù đang tính theo tỷ lệ trên doanh thu; dùng sổ S2a-HKD trong bộ sổ kế toán và thuế hộ kinh doanh.
Câu hỏi thường gặp
Hộ kinh doanh có cần làm thủ tục gì để được giảm 30% thuế TNCN?
Theo dự thảo nghị định, hộ tự khai kê khai phần giảm theo Mẫu số 01 nộp cùng tờ khai; sàn và tổ chức khấu trừ thay tự giảm khi khấu trừ. Mẫu chính thức chờ nghị định ban hành.
Giảm 30% áp dụng từ quý nào?
Áp dụng cho cả kỳ tính thuế năm 2026 và năm 2027, tức tính trên thuế TNCN của cả năm 2026, kể cả các quý đã nộp trước 24/8/2026. Số đã nộp thừa được bù trừ hoặc hoàn.
Thuế sàn Shopee, TikTok Shop đã khấu trừ có được giảm 30% không?
Có, phần thuế TNCN sàn khấu trừ thay cũng thuộc diện giảm. Theo dự thảo, sàn sẽ giảm 30% khi khấu trừ. Trước khi sàn áp dụng, phần khấu trừ thừa được tính bù trừ khi hộ quyết toán hoặc đề nghị hoàn.
Doanh thu 10 tỷ tính thế nào nếu bán nhiều kênh?
Cộng toàn bộ doanh thu của hộ: cửa hàng, website, mạng xã hội, sàn TMĐT. Cách xác định theo Điều 4, Điều 5 Nghị định 68/2026/NĐ-CP.
Đề xuất ngưỡng 10 tỷ có áp dụng cho năm 2026 không?
Chưa biết. Chính phủ đề xuất áp dụng từ kỳ tính thuế 2026, một số đại biểu đề nghị từ 2027. Quốc hội chưa quyết; hiện vẫn áp dụng quy định cũ.
Cập nhật ngày 22/10/2026. Nguồn: toàn văn Nghị quyết 43/2026/QH16 (xaydungchinhsach.chinhphu.vn), dự thảo nghị định hướng dẫn (luatvietnam.vn), Nghị định 245/2026/NĐ-CP (Thuế cơ sở 24 Hà Nội), tin dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa (VnExpress 17/10/2026, CafeF 21/10/2026). Bài viết để tham khảo, nên đối chiếu văn bản gốc và hỏi cơ quan thuế quản lý trước khi kê khai.