 ZoneTech
Cách tính thuế bán hàng online 2026: công thức theo ngưỡng và 3 ví dụ
Cách tính thuế bán hàng online gồm ba bước: cộng doanh thu cả năm của mọi kênh theo giá bán, xác định ngưỡng (từ 1 tỷ đồng trở xuống thì không nộp GTGT, TNCN), rồi nhân với tỷ lệ của ngành và trừ phần sàn đã khấu trừ. Bán hàng hóa thì GTGT là 1% doanh thu, TNCN là 0,5% trên phần doanh thu vượt 1 tỷ đồng nếu chọn cách tính theo tỷ lệ. Bài này đi vào con số cụ thể; bức tranh chung kênh nào sàn nộp thay, kênh nào tự khai có ở bài thuế bán hàng online.
Tóm tắt nhanh
- Doanh thu tính thuế là giá bán, không trừ phí sàn, phí vận chuyển; hàng bị trả lại thì loại ra.
- Từ 1 tỷ đồng/năm trở xuống: không nộp GTGT, TNCN; phần sàn đã trừ được đề nghị bù trừ hoặc hoàn.
- Trên 1 tỷ đến 3 tỷ đồng: GTGT theo tỷ lệ trên toàn bộ doanh thu; TNCN chọn (doanh thu − 1 tỷ) × tỷ lệ, hoặc (doanh thu − chi phí) × 15%.
- Trên 3 tỷ đồng: TNCN bắt buộc tính trên thu nhập, 17% (đến 50 tỷ) hoặc 20%.
- Số thuế sàn đã khấu trừ, nộp thay được trừ khi xác định số còn phải nộp.
Hộ kinh doanh có doanh thu năm không quá 10 tỷ được giảm 30% thuế TNCN năm 2026 và 2027 theo Nghị quyết 43/2026/QH16, nên số TNCN thực nộp bằng 70% số tính theo tỷ lệ hoặc thuế suất. Xem thuế hộ kinh doanh mới nhất hoặc tính lại bằng công cụ tính thuế hộ kinh doanh.
Bảng tỷ lệ thuế bán hàng online 2026 theo ngành
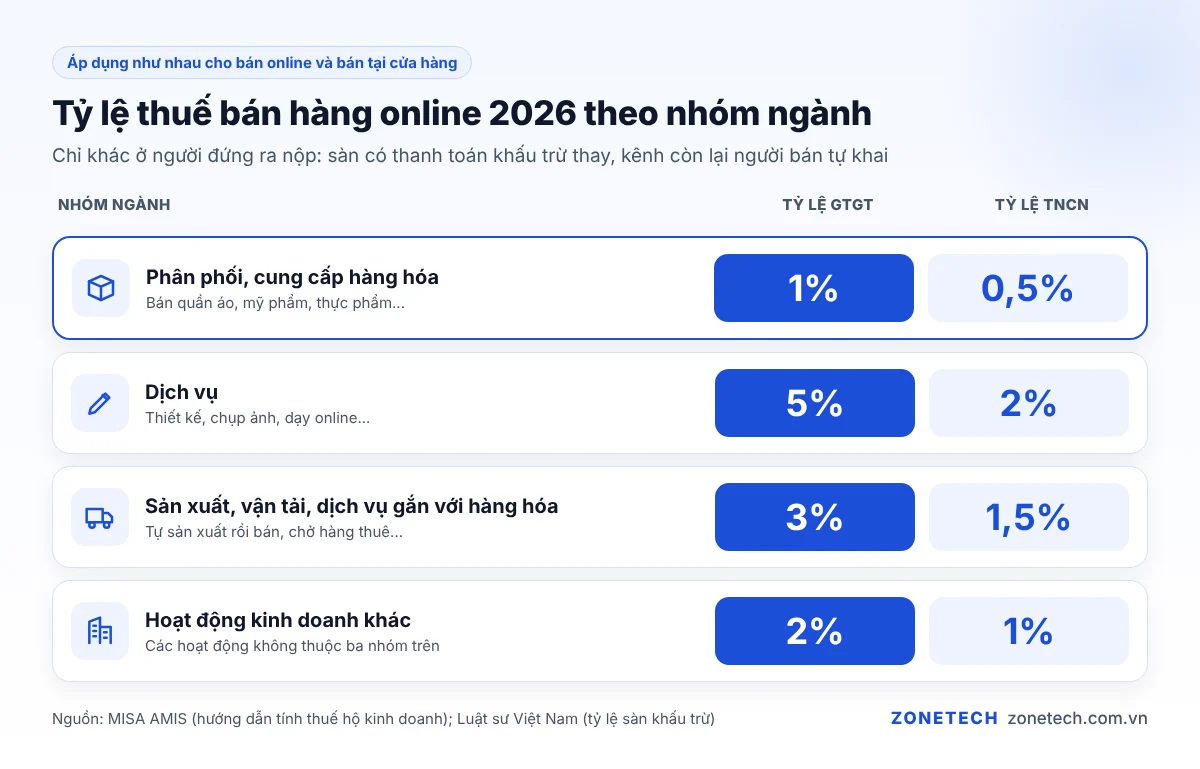
Tỷ lệ áp dụng như nhau cho bán online và bán tại cửa hàng; chỉ khác ở người đứng ra nộp.
| Nhóm ngành | Tỷ lệ GTGT | Tỷ lệ TNCN |
|---|---|---|
| Phân phối, cung cấp hàng hóa (bán quần áo, mỹ phẩm, thực phẩm…) | 1% | 0,5% |
| Dịch vụ (thiết kế, chụp ảnh, dạy online…) | 5% | 2% |
| Sản xuất, vận tải, dịch vụ gắn với hàng hóa | 3% | 1,5% |
| Hoạt động kinh doanh khác | 2% | 1% |
Nguồn: tỷ lệ theo hướng dẫn tính thuế hộ kinh doanh của MISA AMIS; tỷ lệ sàn khấu trừ với hàng hóa, dịch vụ, vận tải khớp bảng này theo Luật sư Việt Nam.
Công thức tính theo ngưỡng doanh thu năm
Ngưỡng tính trên tổng doanh thu cả năm của mọi kênh cộng lại, không tính riêng từng sàn.
| Doanh thu năm | Thuế GTGT | Thuế TNCN |
|---|---|---|
| Từ 1 tỷ đồng trở xuống | Không nộp | Không nộp |
| Trên 1 tỷ đến 3 tỷ đồng | Doanh thu × tỷ lệ ngành | Chọn: (doanh thu − 1 tỷ) × tỷ lệ ngành, hoặc (doanh thu − chi phí) × 15% |
| Trên 3 tỷ đến 50 tỷ đồng | Doanh thu × tỷ lệ ngành | (Doanh thu − chi phí) × 17% |
| Trên 50 tỷ đồng | Doanh thu × tỷ lệ ngành | (Doanh thu − chi phí) × 20% |
Ngưỡng 1 tỷ đồng theo Nghị định 141/2026/NĐ-CP (Báo Chính phủ); công thức và thuế suất theo Nghị định 68/2026/NĐ-CP sửa bởi Nghị định 141/2026 (Thư viện Pháp luật).
Doanh thu ở đây là giá bán. Một đơn 1.000.000 đồng bị sàn trừ 100.000 đồng phí và 50.000 đồng phí vận chuyển vẫn có doanh thu tính thuế 1.000.000 đồng (VOV).
Tính thế nào khi sàn đã khấu trừ một phần
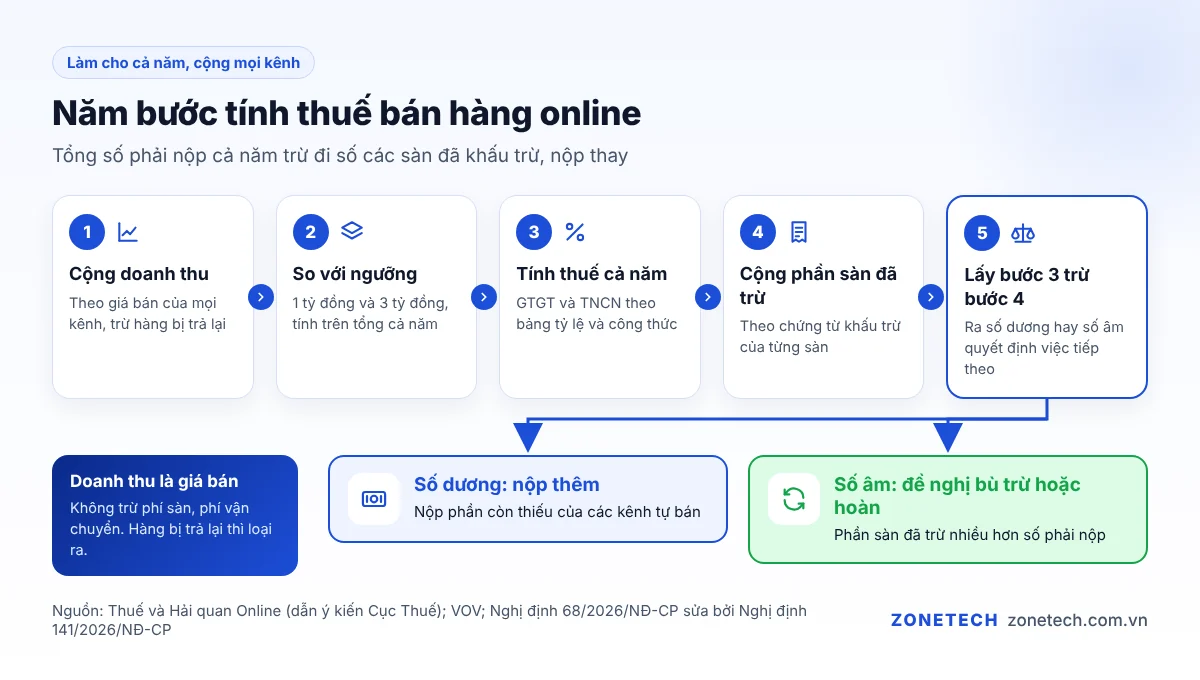
Sàn có chức năng đặt hàng và thanh toán đã trừ thuế ngay trên từng đơn. Khi xác định số còn phải nộp, người bán lấy tổng số phải nộp cả năm trừ đi số sàn đã nộp thay (Thuế và Hải quan Online, dẫn ý kiến Cục Thuế).
Các bước:
- Cộng doanh thu theo giá bán của mọi kênh, trừ hàng bị trả lại.
- So với ngưỡng 1 tỷ đồng và 3 tỷ đồng.
- Tính GTGT và TNCN phải nộp cả năm theo bảng ở trên.
- Cộng số thuế các sàn đã khấu trừ theo chứng từ khấu trừ.
- Lấy bước 3 trừ bước 4. Ra số dương thì nộp thêm phần kênh tự bán; ra số âm thì đề nghị bù trừ hoặc hoàn.
Ví dụ 1: hộ bán hàng handmade, hai kênh, 1,5 tỷ đồng
Ví dụ giả định: doanh thu năm 2026 gồm Shopee 900 triệu đồng, Facebook 600 triệu đồng, tổng 1,5 tỷ đồng, toàn bộ là hàng hóa. Chi phí có chứng từ 1,2 tỷ đồng.
| Khoản | Cách tính | Số tiền |
|---|---|---|
| GTGT phải nộp cả năm | 1,5 tỷ × 1% | 15 triệu đồng |
| GTGT Shopee đã khấu trừ | 900 triệu × 1% | 9 triệu đồng |
| GTGT còn phải nộp | 15 − 9 | 6 triệu đồng |
| TNCN theo tỷ lệ | (1,5 tỷ − 1 tỷ) × 0,5% | 2,5 triệu đồng |
| TNCN theo thu nhập | (1,5 tỷ − 1,2 tỷ) × 15% | 45 triệu đồng |
| TNCN Shopee đã khấu trừ | 900 triệu × 0,5% | 4,5 triệu đồng |
Chọn TNCN theo tỷ lệ thì số phải nộp (2,5 triệu) thấp hơn số Shopee đã trừ (4,5 triệu); phần chênh 2 triệu đồng là khoản cần làm rõ với cơ quan thuế để bù trừ. Chọn theo thu nhập thì còn phải nộp 40,5 triệu đồng. Với hộ bán hàng biên lời 20% như ví dụ, cách tính theo tỷ lệ nhẹ hơn nhiều.
Ví dụ 2: dịch vụ thiết kế bán qua Facebook, 1,4 tỷ đồng
Ví dụ giả định: một người nhận thiết kế logo, bao bì qua Facebook và Zalo, doanh thu 1,4 tỷ đồng, không qua sàn nào.
- GTGT: 1,4 tỷ × 5% = 70 triệu đồng.
- TNCN theo tỷ lệ: (1,4 tỷ − 1 tỷ) × 2% = 8 triệu đồng.
- Toàn bộ tự khai, tự nộp, vì không có sàn khấu trừ thay.
Ví dụ 3: dưới ngưỡng nhưng đã bị sàn trừ thuế
Ví dụ giả định: một người bán quần áo chỉ trên TikTok Shop, doanh thu năm 800 triệu đồng. Sàn đã trừ 800 triệu × 1,5% = 12 triệu đồng. Vì dưới 1 tỷ đồng, người này không phải nộp GTGT, TNCN; 12 triệu đồng là số nộp thừa, được bù trừ hoặc hoàn theo Điều 12 Nghị định 68/2026 (Báo Chính phủ, đã dẫn). Vẫn phải thông báo doanh thu năm.
Yếu tố làm số thuế cao hay thấp
- Nhóm ngành: dịch vụ chịu tỷ lệ gấp 5 lần GTGT và 4 lần TNCN so với bán hàng hóa.
- Tổng doanh thu mọi kênh: thêm một kênh nhỏ cũng có thể đẩy hộ vượt 1 tỷ đồng.
- Cách tính TNCN: theo tỷ lệ có lợi khi biên lời cao hoặc thiếu chứng từ chi phí; theo thu nhập có lợi khi biên lời rất mỏng và chứng từ đầy đủ.
- Hàng trả lại, đơn hoàn: không loại ra thì doanh thu bị cộng thừa.
- Phần sàn đã trừ: không đối chiếu thì dễ nộp trùng hoặc bỏ sót khoản được hoàn.
Cách giảm thuế hợp pháp
- Ghi đúng nhóm ngành cho từng loại doanh thu, đừng để sàn áp mức cao nhất vì khai ngành chung chung.
- Loại hàng bị trả lại khỏi doanh thu, giữ chứng từ hoàn đơn.
- Hộ 1 đến 3 tỷ đồng: tính thử cả hai cách TNCN trước khi chọn, vì đã chọn tính theo thu nhập thì phải giữ ít nhất 2 năm.
- Cuối năm đối chiếu chứng từ khấu trừ của sàn để đề nghị bù trừ hoặc hoàn phần trừ thừa.
Chia doanh thu sang tên người thân hay nhiều tài khoản để né ngưỡng không phải là cách giảm thuế hợp pháp; các rủi ro được nêu ở bài quy định về thu thuế bán hàng online. Cách đưa các con số trên vào tờ khai có trong bài bán hàng online nộp thuế.
Có người theo dõi số bán hàng cùng bạn
ZoneTech vận hành bán hàng cùng doanh nghiệp, hộ kinh doanh theo cách đội ngũ đang làm cho TRAVINA. Mỗi gói có lịch họp và báo cáo định kỳ với chủ cơ sở. Xem ZoneOps. Giá từng gói có ở bảng giá.
Giá công khai, chưa gồm VAT, tối thiểu 3 tháng, không cam kết doanh thu.
- Mức 1: họp và báo cáo tháng
- Mức 2: thêm KPI tuần
- Mức 3: họp tuần, kèm 1–2 nhân sự
- Tài khoản bán hàng đứng tên bạn
Câu hỏi thường gặp
Bán hàng online doanh thu bao nhiêu thì phải nộp thuế?
Trên 1 tỷ đồng/năm, tính tổng mọi kênh. Từ 1 tỷ đồng trở xuống không nộp GTGT, TNCN nhưng vẫn thông báo doanh thu năm.
Phí sàn có được trừ khi tính thuế không?
Không trừ khỏi doanh thu. Nếu chọn tính TNCN theo thu nhập, phí sàn có chứng từ là một khoản chi phí khi tính thu nhập.
Đã bị Shopee trừ thuế thì còn phải nộp thêm không?
Có thể còn. Nếu tổng doanh thu trên 1 tỷ đồng và có kênh tự bán, phần thuế của kênh đó vẫn phải nộp. Cách sàn trừ và chứng từ cần xem có ở bài thuế Shopee.
Bán hàng online có phải nộp lệ phí môn bài không?
Không. Lệ phí môn bài đã chấm dứt từ 01/01/2026 theo Nghị quyết 198/2025/QH15.
Cập nhật lần cuối: 22/10/2026 · Biên soạn: Đỗ Hữu Thuận