 ZoneTech
Luật thuế bán hàng online 2026: văn bản áp dụng, ai phải nộp, mức phạt
Không có một "luật thuế bán hàng online" riêng. Người bán online nộp thuế theo các luật chung về thuế và quản lý thuế, cộng với các nghị định riêng cho hộ kinh doanh và cho sàn thương mại điện tử. Từ 01/7/2026, một loạt văn bản mới cùng có hiệu lực, trong đó sàn có chức năng đặt hàng và thanh toán phải khấu trừ, khai thay, nộp thay thuế cho người bán. Bài này hệ thống các văn bản đó và nghĩa vụ đi kèm; phần áp dụng theo từng kênh bán có ở bài thuế bán hàng online.
Tóm tắt nhanh
- Ba luật nền: Luật Quản lý thuế 108/2025/QH15, Luật Thuế TNCN 109/2025/QH15, Luật Thương mại điện tử 122/2025/QH15, cùng hiệu lực 01/7/2026.
- Nghị định 68/2026/NĐ-CP, sửa bởi Nghị định 141/2026/NĐ-CP, quy định thuế hộ kinh doanh; hộ doanh thu từ 1 tỷ đồng/năm trở xuống không nộp GTGT, TNCN.
- Nghị định 252/2026/NĐ-CP giao sàn có cả đặt hàng và thanh toán khấu trừ, khai thay, nộp thay.
- Bán qua Facebook, Zalo, website riêng hoặc sàn không có thanh toán thì người bán tự khai.
- Chậm nộp hồ sơ khai thuế, hộ kinh doanh bị phạt từ 1 đến 2,5 triệu đồng nếu chậm 1 đến 30 ngày.
Hộ kinh doanh có doanh thu năm không quá 10 tỷ được giảm 30% thuế TNCN năm 2026 và 2027 theo Nghị quyết 43/2026/QH16, nên số TNCN thực nộp bằng 70% số tính theo tỷ lệ hoặc thuế suất. Xem thuế hộ kinh doanh mới nhất hoặc tính lại bằng công cụ tính thuế hộ kinh doanh.
Văn bản áp dụng cho người bán online năm 2026
Bảng dưới chỉ giữ các văn bản người bán cá nhân, hộ kinh doanh cần biết, theo bản tổng hợp của LuatVietnam đăng 03/8/2026.
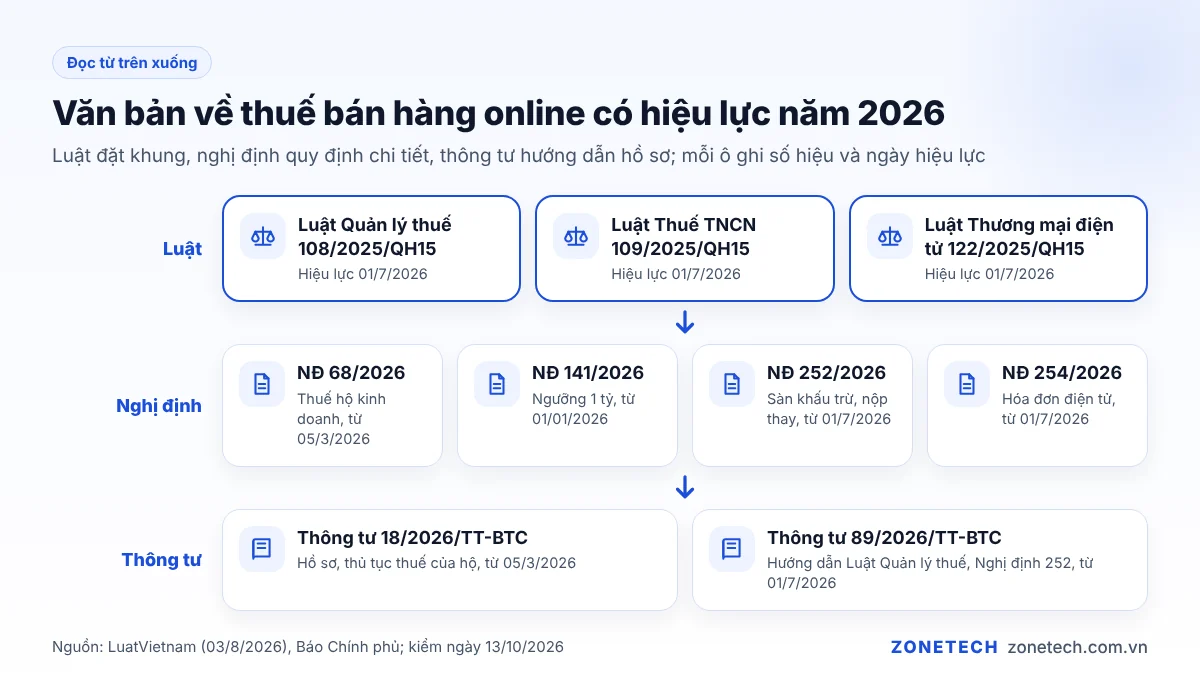
| Văn bản | Ban hành | Hiệu lực | Điểm người bán cần biết |
|---|---|---|---|
| Luật Quản lý thuế 108/2025/QH15 | 10/12/2025 | 01/7/2026 | Khung đăng ký, khai, nộp thuế |
| Luật Thuế TNCN 109/2025/QH15 | 10/12/2025 | 01/7/2026 | Thuế thu nhập từ kinh doanh của cá nhân, hộ |
| Luật Thương mại điện tử 122/2025/QH15 | 10/12/2025 | 01/7/2026 | Sàn phải xác thực danh tính người bán |
| Nghị định 68/2026/NĐ-CP | 05/3/2026 | 05/3/2026 | Chính sách, quản lý thuế hộ kinh doanh |
| Nghị định 141/2026/NĐ-CP | 29/4/2026 | Ngưỡng 1 tỷ áp dụng từ 01/01/2026 | Sửa Nghị định 68, nâng ngưỡng |
| Nghị định 252/2026/NĐ-CP | 30/6/2026 | 01/7/2026 | Sàn khấu trừ, khai thay, nộp thay |
| Nghị định 254/2026/NĐ-CP | 30/6/2026 | 01/7/2026 | Hóa đơn điện tử, chứng từ điện tử |
| Thông tư 18/2026/TT-BTC | 05/3/2026 | 05/3/2026 | Hồ sơ, thủ tục thuế của hộ |
| Thông tư 89/2026/TT-BTC | 30/6/2026 | 01/7/2026 | Hướng dẫn Luật Quản lý thuế và Nghị định 252 |
Tỷ lệ khấu trừ trên sàn hiện được các nguồn dẫn theo Nghị định 117/2025/NĐ-CP: hàng hóa 1% GTGT và 0,5% TNCN, dịch vụ 5% và 2%, vận tải và dịch vụ gắn với hàng hóa 3% và 1,5% (Luật sư Việt Nam). Hãy đối chiếu tỷ lệ in trên chứng từ khấu trừ của sàn.
Quy định về thu thuế bán hàng online: ai nộp, ai được nộp thay
Nguyên tắc là thuế tính trên doanh thu, ai bán thì người đó có nghĩa vụ; chỉ khác ở người đứng ra nộp. Theo Nghị định 252/2026, sàn chỉ khấu trừ khi có đồng thời chức năng đặt hàng trực tuyến và chức năng thanh toán.
| Người bán | Ai khấu trừ, khai, nộp | Người bán phải làm |
|---|---|---|
| Bán trên sàn có đặt hàng và thanh toán (Shopee, TikTok Shop…) | Sàn khấu trừ, khai thay, nộp thay | Cung cấp đúng định danh, mã số thuế cho sàn; không khai lại phần sàn đã nộp |
| Bán trên nền tảng không có thanh toán, mạng xã hội, website riêng | Người bán | Tự thông báo doanh thu hoặc tự khai |
| Hộ chỉ bán trên nền tảng số, không có địa điểm | Người bán | Khai tại cơ quan thuế nơi cư trú |
| Hộ bán đa kênh, doanh thu năm trên 3 tỷ đồng hoặc chọn tính TNCN trên thu nhập | Sàn nộp thay phần sàn; người bán quyết toán | Tổng hợp doanh thu mọi kênh, trừ số sàn đã nộp |
Nguồn: Nghị định 252/2026 (LuatVietnam, đã dẫn); nghĩa vụ tổng hợp doanh thu, trừ số sàn đã nộp theo Nghị định 68/2026, như báo Nhà Đầu tư (06/3/2026) và Thuế và Hải quan Online (13/3/2026) tóm tắt.
Muốn biết cụ thể có phải đóng thuế khi bán trên một sàn cụ thể, xem bài bán hàng online có phải đóng thuế không với ví dụ Shopee.
Nghĩa vụ đi kèm ngoài việc nộp thuế
Nộp thuế chỉ là một phần. Người bán online còn có các nghĩa vụ sau, tùy quy mô:
- [ ] Đăng ký hộ kinh doanh nếu thuộc diện phải đăng ký.
- [ ] Xác thực danh tính khi mở gian hàng: Điều 17 Luật Thương mại điện tử 2025 yêu cầu sàn xác thực điện tử danh tính người bán (LuatVietnam).
- [ ] Thông báo tài khoản ngân hàng, ví điện tử nhận tiền bán hàng cho cơ quan thuế theo mẫu 01/BK-STK.
- [ ] Thông báo doanh thu năm (hộ từ 1 tỷ đồng trở xuống) hoặc khai thuế theo quý (hộ trên 1 tỷ đồng).
- [ ] Dùng hóa đơn điện tử khi doanh thu năm trên 1 tỷ đồng.
- [ ] Ghi sổ doanh thu theo Thông tư 152/2025/TT-BTC, giữ báo cáo sàn và sao kê.
Cách tính số thuế cụ thể theo từng ngưỡng doanh thu có trong bài tính thuế bán hàng online.
Mức phạt khi vi phạm
Các mức dưới đây là những mức đã có nguồn rõ. Mức phạt trong lĩnh vực thương mại điện tử theo luật mới còn đang được các bài viết diễn giải khác nhau, nên bài không nêu số.
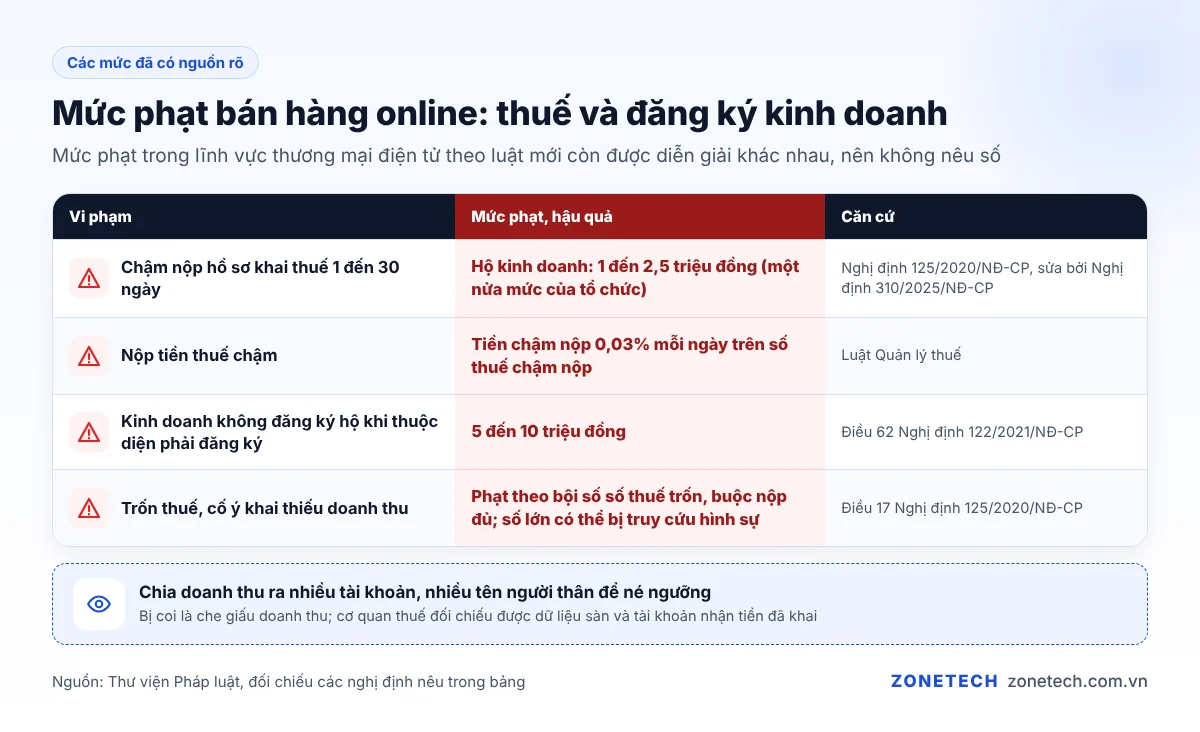
| Vi phạm | Mức phạt, hậu quả | Căn cứ |
|---|---|---|
| Chậm nộp hồ sơ khai thuế 1 đến 30 ngày | Tổ chức 2 đến 5 triệu đồng; hộ kinh doanh chịu một nửa | Nghị định 125/2020/NĐ-CP sửa bởi Nghị định 310/2025/NĐ-CP |
| Nộp tiền thuế chậm | Tiền chậm nộp 0,03% mỗi ngày trên số thuế chậm nộp | Luật Quản lý thuế |
| Kinh doanh không đăng ký hộ khi thuộc diện phải đăng ký | 5 đến 10 triệu đồng | Điều 62 Nghị định 122/2021/NĐ-CP |
| Trốn thuế, cố ý khai thiếu doanh thu | Phạt theo bội số số thuế trốn, buộc nộp đủ thuế; số lớn có thể bị truy cứu hình sự | Điều 17 Nghị định 125/2020/NĐ-CP |
Nguồn: Thư viện Pháp luật về chậm nộp hồ sơ; Thư viện Pháp luật về không đăng ký hộ; Thư viện Pháp luật về trốn thuế.
Lưu ý: chia doanh thu ra nhiều tài khoản, nhiều tên người thân để né ngưỡng là hành vi bị coi là che giấu doanh thu. Cơ quan thuế có thể đối chiếu với dữ liệu sàn cung cấp và tài khoản nhận tiền bán hàng đã khai.
Các bước tuân thủ cho người bán online
- Cộng doanh thu 12 tháng gần nhất của mọi kênh, kể cả phần trên sàn.
- Xác định nhóm: từ 1 tỷ đồng trở xuống, trên 1 tỷ đến 3 tỷ, trên 3 tỷ.
- Kiểm tra đã đăng ký hộ kinh doanh, đã có mã số thuế, đã thông báo tài khoản nhận tiền.
- Trên sàn: kiểm chứng từ khấu trừ hằng tháng.
- Kênh tự bán: ghi sổ doanh thu, khai đúng kỳ.
- Trên 1 tỷ đồng: đăng ký hóa đơn điện tử.
- Cuối năm: đối chiếu tổng doanh thu, đề nghị bù trừ hoặc hoàn nếu sàn trừ thừa.
Ví dụ giả định: một người bán mỹ phẩm handmade, doanh thu năm 700 triệu đồng, gồm 450 triệu trên TikTok Shop và 250 triệu qua Facebook. Người này không phải nộp GTGT, TNCN vì dưới 1 tỷ đồng, nhưng vẫn phải thông báo doanh thu năm trước 31/01 năm sau. Nếu sàn đã khấu trừ trên phần doanh thu TikTok Shop, người bán hỏi cơ quan thuế quản lý về việc bù trừ hoặc hoàn số đã nộp.
Thao tác khai trên eTax Mobile cho người bán đa kênh có trong bài kê khai thuế bán hàng online.
Cần người kèm đội bán hàng?
Phần thuế nên do kế toán hoặc cơ quan thuế hướng dẫn. ZoneOps là dịch vụ vận hành bán hàng cùng doanh nghiệp, theo cách ZoneTech đang làm cho TRAVINA. Giá từng gói có ở bảng giá.
Giá công khai, chưa gồm VAT, tối thiểu 3 tháng, không cam kết doanh thu.
- Mức 1: họp và báo cáo tháng
- Mức 2: thêm KPI tuần
- Mức 3: họp tuần, kèm 1–2 nhân sự
- Tài khoản bán hàng đứng tên bạn
Câu hỏi thường gặp
Có luật riêng về thuế bán hàng online không?
Không. Người bán online nộp thuế theo Luật Quản lý thuế, Luật Thuế TNCN, Luật Thuế GTGT và các nghị định về hộ kinh doanh, về sàn thương mại điện tử, như người bán ở cửa hàng.
Từ khi nào sàn phải nộp thuế thay người bán?
Cơ chế khấu trừ đã áp dụng theo Nghị định 117/2025/NĐ-CP. Từ 01/7/2026, Nghị định 252/2026/NĐ-CP tiếp tục giao việc này cho sàn có cả chức năng đặt hàng và thanh toán.
Bán hàng qua Facebook có phải nộp thuế không?
Có nghĩa vụ như mọi kênh khác. Facebook không khấu trừ thay, nên người bán tự thông báo doanh thu hoặc tự khai. Nếu tổng doanh thu năm từ 1 tỷ đồng trở xuống thì không phải nộp GTGT, TNCN.
Không kê khai doanh thu bán online thì bị xử lý thế nào?
Tùy hành vi: chậm nộp hồ sơ bị phạt tiền; cố ý không khai hoặc khai thiếu doanh thu có thể bị xử phạt trốn thuế, buộc nộp đủ thuế và tiền chậm nộp.
Cập nhật lần cuối: 22/10/2026 · Biên soạn: Đỗ Hữu Thuận