 ZoneTech
Quy trình thanh toán 5 bước cho doanh nghiệp nhỏ: duyệt chi và chứng từ
Quy trình thanh toán nội bộ là cách doanh nghiệp quyết định một khoản tiền được chi ra: ai đề nghị, ai kiểm tra, ai duyệt, chi bằng cách nào và lưu chứng từ ở đâu. Bài này dành cho chủ cửa hàng, doanh nghiệp nhỏ đang chi tiền theo kiểu "nhắn chủ rồi chuyển", nằm trong nhóm bài về quy trình hành chính nhân sự và khối hỗ trợ.
Tóm tắt nhanh
- Một quy trình thanh toán gọn có 5 bước: đề nghị, kiểm tra chứng từ, duyệt, chi tiền, đối soát và lưu hồ sơ.
- Người đề nghị, kế toán và người duyệt nên là ba người khác nhau; doanh nghiệp ít người thì chủ giữ quyền duyệt.
- Từ 01/7/2025, hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên (gồm thuế GTGT) cần chứng từ thanh toán không dùng tiền mặt mới được khấu trừ thuế đầu vào.
- Chứng từ dùng trực tiếp để ghi sổ kế toán phải lưu ít nhất 10 năm.
Quy trình thanh toán là gì trong kế toán nội bộ
Quy trình thanh toán nội bộ là chuỗi bước kiểm soát mỗi khoản tiền đi ra khỏi quỹ hoặc tài khoản công ty. Nó trả lời ba câu: chi cho việc gì, ai cho phép, có giấy tờ gì làm bằng chứng.
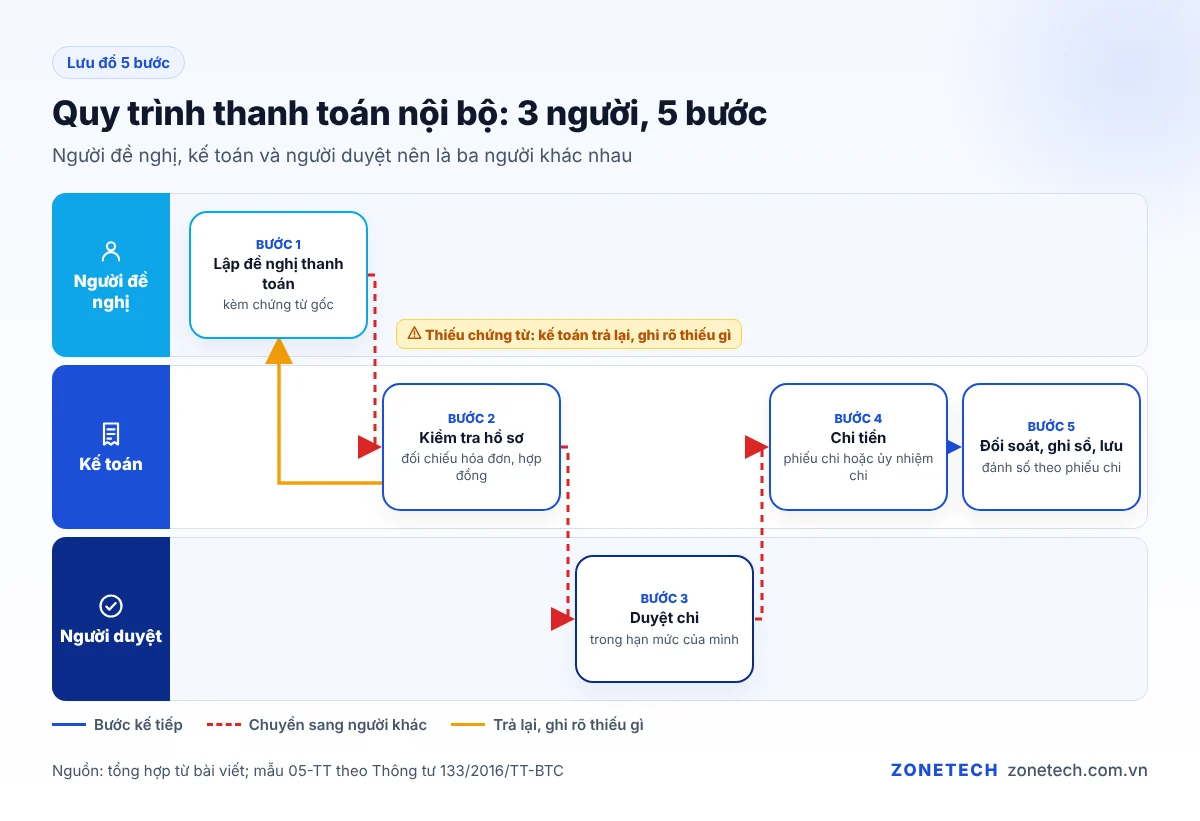
Gọn lại là 5 bước, 3 người (người đề nghị, kế toán, người duyệt) và 1 bộ chứng từ: giấy đề nghị thanh toán, chứng từ gốc (hóa đơn, hợp đồng, biên bản giao nhận) và chứng từ chi tiền (phiếu chi hoặc ủy nhiệm chi, sao kê ngân hàng).
Phân biệt với thanh toán của khách hàng trên website
Cụm từ này còn chỉ cách khách trả tiền khi mua online qua cổng thanh toán, QR hay ví. Bài này nói chiều ngược lại: công ty chi tiền cho nhà cung cấp, nhân viên, chi phí vận hành.
5 bước thanh toán nội bộ
Năm bước dưới đây áp dụng cho hầu hết khoản chi.
Bước 1: Lập đề nghị thanh toán kèm chứng từ gốc
Người cần chi lập giấy đề nghị thanh toán mẫu 05-TT. Từ 01/01/2026, Thông tư 99/2025/TT-BTC thay Thông tư 200/2014/TT-BTC, vẫn giữ mẫu 05-TT và cho phép doanh nghiệp sửa mẫu nếu ban hành quy chế nội bộ (Thư viện pháp luật). Nội dung chính gồm bộ phận đề nghị, người lập, số tiền bằng số và chữ, mục đích chi, danh sách chứng từ kèm theo và cách nhận tiền (MISA AMIS).
Bước 2: Kế toán kiểm tra hồ sơ
Kế toán đối chiếu số tiền trên đề nghị với hóa đơn, hợp đồng, biên bản giao nhận; kiểm tra thông tin người bán, mã số thuế, số tài khoản nhận. Thiếu thì trả lại, ghi rõ thiếu gì. Thứ tự lập, kiểm tra, ghi sổ và lưu một chứng từ được giải thích trong bài trình tự xử lý chứng từ kế toán.
Bước 3: Người có thẩm quyền duyệt chi
Người duyệt xem khoản chi có đúng mục đích, trong hạn mức của mình không; vượt hạn mức thì chuyển lên cấp trên. Duyệt bằng chữ ký hay trên phần mềm đều được, miễn để lại dấu vết ai duyệt, lúc nào.
Bước 4: Chi tiền mặt hoặc chuyển khoản
Chi tiền mặt thì lập phiếu chi, người nhận ký. Chuyển khoản thì lập ủy nhiệm chi hoặc chuyển qua ngân hàng điện tử, lưu giấy báo nợ hoặc sao kê. Khoản mua vào từ 5 triệu đồng nên chuyển khoản từ tài khoản công ty để được khấu trừ thuế GTGT (MISA AMIS).
Bước 5: Đối soát, ghi sổ, lưu hồ sơ
Cuối ngày hoặc cuối tuần, kế toán đối chiếu sổ quỹ với tiền thực tế, sổ tiền gửi với sao kê. Chứng từ mỗi khoản chi lưu chung một bộ, đánh số theo phiếu chi.
Bảng hồ sơ và hạn mức duyệt theo từng loại chi
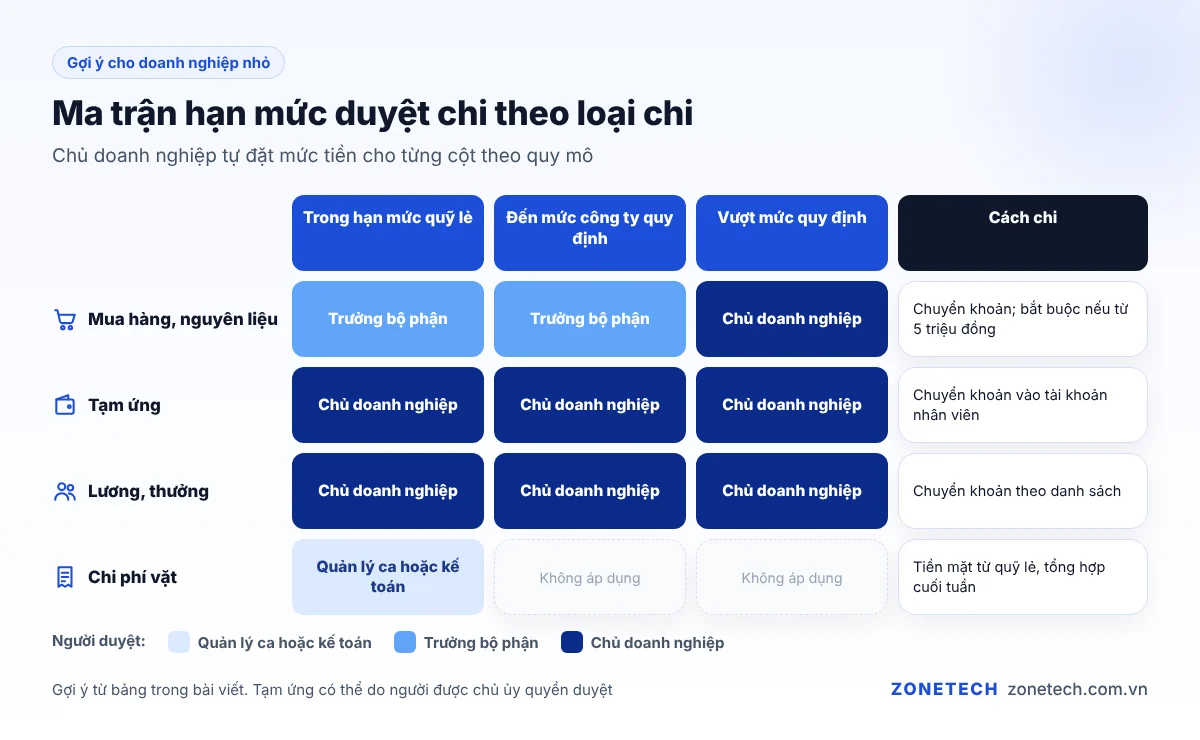
Bảng dưới là gợi ý cho doanh nghiệp nhỏ; chủ doanh nghiệp tự điều chỉnh hạn mức theo quy mô.
| Loại chi | Chứng từ cần có | Người duyệt gợi ý | Cách chi |
|---|---|---|---|
| Mua hàng, nguyên liệu | Đề nghị, hợp đồng hoặc đơn đặt hàng, biên bản giao nhận, hóa đơn | Trưởng bộ phận đến mức công ty quy định; vượt mức thì chủ doanh nghiệp | Chuyển khoản; bắt buộc nếu từ 5 triệu đồng để khấu trừ thuế |
| Tạm ứng | Giấy đề nghị tạm ứng, kế hoạch dùng tiền | Chủ doanh nghiệp hoặc người được ủy quyền | Chuyển khoản vào tài khoản nhân viên |
| Hoàn ứng | Giấy thanh toán tạm ứng, hóa đơn chi thực tế | Kế toán kiểm, người đã duyệt tạm ứng ký | Bù trừ, trả thêm hoặc thu lại phần thừa |
| Lương, thưởng | Bảng chấm công, bảng lương đã duyệt | Chủ doanh nghiệp | Chuyển khoản theo danh sách |
| Chi phí vặt | Hóa đơn bán lẻ, biên nhận | Quản lý ca hoặc kế toán, trong hạn mức quỹ | Tiền mặt từ quỹ lẻ, tổng hợp cuối tuần |
Thanh toán mua hàng, tạm ứng, lương, chi phí vặt
Tạm ứng dễ thất thoát nhất vì tiền ra trước khi có hóa đơn. Nên đặt hạn hoàn ứng, ví dụ 7 ngày, và chưa hoàn ứng lần trước thì không ứng lần mới.
Chu trình mua hàng và thanh toán: điểm nối với bộ phận mua
Chu trình mua hàng và thanh toán bắt đầu từ lúc có nhu cầu mua và kết thúc khi tiền đã trả, công nợ nhà cung cấp về 0. Phần chọn nhà cung cấp, đặt hàng, nhận hàng thuộc quy trình mua hàng; phần thanh toán bắt đầu khi bộ phận mua chuyển bộ chứng từ sang kế toán.
Kế toán chỉ nên thanh toán khi ba thứ khớp nhau: đơn đặt hàng, biên bản giao nhận và hóa đơn. Lệch số lượng hay đơn giá thì bộ phận mua xử lý với nhà cung cấp trước.
Quy trình kế toán nội bộ: thanh toán nằm ở đâu
Thanh toán là một nhánh của kế toán nội bộ, và là nhánh chạm vào tiền thường xuyên nhất.
Thu, chi, công nợ, kho, báo cáo
| Nhánh | Việc chính | Liên quan đến thanh toán |
|---|---|---|
| Thu | Thu tiền bán hàng, đối soát COD, sàn | Dùng chung sổ quỹ, sổ tiền gửi |
| Chi | Đề nghị, duyệt, chi tiền | Chính là quy trình thanh toán |
| Công nợ | Theo dõi phải trả nhà cung cấp, phải thu khách | Mỗi khoản thanh toán làm giảm công nợ phải trả |
| Kho | Nhập, xuất, tồn | Biên bản nhập kho là chứng từ để thanh toán mua hàng |
| Báo cáo | Báo cáo dòng tiền, thuế, báo cáo tài chính | Lấy số từ chứng từ chi đã ghi sổ |
Cách nối các nhánh này thành một luồng ghi sổ có trong bài quy trình kế toán.
Quy trình lưu trữ hồ sơ kế toán
Theo khoản 5 Điều 41 Luật Kế toán 2015, chứng từ kế toán dùng trực tiếp để ghi sổ và lập báo cáo tài chính lưu ít nhất 10 năm; tài liệu dùng cho quản lý, điều hành lưu ít nhất 5 năm (Luật Kế toán). Nên lưu bản giấy theo tháng và bản quét theo số phiếu chi. Cách đặt tên, đánh số và bàn giao hồ sơ có trong bài quy trình lưu trữ hồ sơ kế toán.
Tự làm, thuê dịch vụ kế toán hay dùng phần mềm
Cách phổ biến là kết hợp: nội bộ giữ đề nghị và duyệt, dịch vụ kế toán hoặc phần mềm lo ghi sổ và thuế. Quyền duyệt chi không nên giao ra ngoài.
| Cách làm | Hợp với | Điểm cần giữ |
|---|---|---|
| Tự làm bằng giấy, bảng tính | Cửa hàng ít giao dịch, chủ trực tiếp duyệt | Kỷ luật lưu chứng từ ngay khi chi |
| Thuê dịch vụ kế toán | Doanh nghiệp chưa có kế toán toàn thời gian | Nội bộ vẫn giữ đề nghị, duyệt; bàn giao chứng từ định kỳ có biên bản |
| Phần mềm kế toán, duyệt chi | Nhiều người đề nghị, nhiều chi nhánh | Phân quyền rõ, không dùng chung tài khoản đăng nhập |
Quy trình kiểm soát chất lượng dịch vụ kế toán khi thuê ngoài
Khi thuê ngoài, doanh nghiệp nên chốt lịch nhận chứng từ, hạn trả sổ sách, báo cáo tháng và người chịu trách nhiệm khi sai. Mỗi tháng tự đối chiếu số dư tiền gửi trên sổ với sao kê. Tiêu chí đánh giá một đơn vị dịch vụ có trong bài quy trình kiểm soát chất lượng dịch vụ kế toán.
Lỗi thường gặp khi thanh toán và checklist trước khi chi
Phần lớn sai sót đến từ việc làm tắt khi gấp.
Chi trước duyệt sau, thiếu hóa đơn, chuyển nhầm
Chi trước rồi xin duyệt sau khiến người duyệt chỉ còn cách ký cho xong. Thiếu hóa đơn hoặc hóa đơn sai thông tin làm khoản chi không được tính vào chi phí. Chuyển nhầm số tài khoản thường xảy ra khi nhà cung cấp đổi tài khoản qua tin nhắn mà không có xác nhận bằng văn bản. Cách xử lý từng lỗi có trong bài lỗi thường gặp khi quy trình thanh toán.
Checklist 8 câu trước mỗi khoản chi
- [ ] Khoản chi này có giấy đề nghị và người đề nghị ký chưa?
- [ ] Đã có hóa đơn hoặc chứng từ gốc khớp số tiền chưa?
- [ ] Thông tin người bán, mã số thuế trên hóa đơn đúng chưa?
- [ ] Người duyệt có đúng hạn mức không?
- [ ] Khoản từ 5 triệu đồng đã chọn chuyển khoản chưa?
- [ ] Số tài khoản nhận đã đối chiếu với hợp đồng hoặc xác nhận bằng văn bản chưa?
- [ ] Người nhận còn khoản tạm ứng chưa hoàn không?
- [ ] Chứng từ đã đánh số và lưu đúng chỗ chưa?
Ví dụ: hộ sản xuất trà chuyển sang duyệt chi qua tin nhắn nhóm
Ví dụ giả định: một hộ sản xuất trà 6 người, ai mua gì thì tự ứng tiền rồi cuối tháng đưa hóa đơn cho chủ. Cuối tháng thường thiếu hóa đơn, không ai nhớ khoản nào đã trả.
Hộ chuyển sang một nhóm tin nhắn chỉ dùng cho chi tiền. Mỗi đề nghị gửi theo mẫu cố định: nội dung, số tiền, ảnh báo giá hoặc hóa đơn. Chủ trả lời "duyệt" ngay dưới tin, người giữ sổ chuyển khoản rồi gửi ảnh biên lai vào cùng chủ đề. Cuối tuần người giữ sổ đối chiếu nhóm tin với sao kê và in chứng từ ra kẹp theo tuần. Nhờ vậy, khoản nào cũng có dấu vết ai đề nghị, ai duyệt.
Zonetech hỗ trợ gì?
ZoneKit là bộ quy trình mẫu (SOP) của Zonetech gồm 90 quy trình cho 15 phòng ban, kèm bài chấm điểm vận hành 8 câu miễn phí; doanh nghiệp có thể tự làm theo phòng ban hoặc làm cùng Zonetech trong 30 ngày. Giá: liên hệ để nhận báo giá theo quy mô. Xem giải pháp ZoneKit của Zonetech để chấm điểm vận hành miễn phí và tải quy trình mẫu.

Câu hỏi thường gặp
Quy trình thanh toán gồm mấy bước?
Thường là 5 bước: đề nghị, kiểm tra, duyệt, chi tiền, đối soát và lưu hồ sơ.
Công ty chỉ có 1 kế toán thì tách quyền duyệt chi thế nào?
Kế toán lập phiếu và chuẩn bị lệnh chuyển, còn chủ doanh nghiệp giữ quyền duyệt lệnh trên ngân hàng điện tử. Kế toán không tự duyệt khoản chi do chính mình đề nghị.
Khoản chi từ bao nhiêu tiền phải chuyển khoản?
Để được khấu trừ thuế GTGT đầu vào, hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên (gồm thuế) cần chứng từ thanh toán không dùng tiền mặt, áp dụng từ 01/7/2025.
Chuyển khoản rồi có cần lập phiếu chi không?
Phiếu chi dùng cho chi tiền mặt. Khi chuyển khoản, chứng từ chi là ủy nhiệm chi hoặc giấy báo nợ, sao kê của ngân hàng, kèm đề nghị đã duyệt.
Chứng từ thanh toán phải lưu bao lâu?
Chứng từ dùng trực tiếp để ghi sổ và lập báo cáo tài chính lưu ít nhất 10 năm theo Luật Kế toán 2015.
Đọc tiếp: quy trình nhân sự từ tuyển dụng đến tiếp nhận, và quy trình công nghệ thông tin khi đưa phần mềm duyệt chi vào dùng.
Cập nhật lần cuối: 13/10/2026.