 ZoneTech
Thuế khoán dịch vụ ăn uống đã bỏ: quán ăn nộp thuế thế nào từ 2026
Thuế khoán dịch vụ ăn uống không còn áp dụng từ ngày 01/01/2026. Quán ăn, quán cà phê, quán nhậu là hộ kinh doanh giờ nộp theo doanh thu thật: từ 1 tỷ đồng/năm trở xuống không nộp thuế GTGT, TNCN nhưng vẫn thông báo doanh thu; trên 1 tỷ đồng thì nộp GTGT 3% trên toàn bộ doanh thu và chọn một trong hai cách tính TNCN. Bài này so sánh các phương án cho riêng ngành ăn uống; bức tranh chung có trong bài thuế hộ kinh doanh 2026.
Tóm tắt nhanh
- Nghị quyết 198/2025/QH15 bỏ phương pháp khoán và lệ phí môn bài từ 01/01/2026.
- Ngưỡng không nộp GTGT, TNCN là 1 tỷ đồng/năm, áp dụng từ 01/01/2026 theo Nghị định 141/2026/NĐ-CP.
- Dịch vụ ăn uống: GTGT 3% trên toàn bộ doanh thu; TNCN 1,5% trên phần vượt 1 tỷ đồng, hoặc 15% trên thu nhập.
- Đến hết 31/12/2026, tỷ lệ GTGT của hộ được giảm 20% khi xuất hóa đơn cho dịch vụ thuộc diện giảm theo Nghị định 174/2025/NĐ-CP.
- Quán mua nguyên liệu ở chợ không có hóa đơn thường khó dùng cách tính theo thu nhập.
Thuế khoán dịch vụ ăn uống còn áp dụng không?
Không. Khoản 6 Điều 10 Nghị quyết 198/2025/QH15 quy định hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ 01/01/2026 (Thư viện Pháp luật). Trước đó, quán ăn thường nhận thông báo mức doanh thu khoán cho cả năm, rồi nộp 3% GTGT và 1,5% TNCN trên doanh thu khoán, cộng lệ phí môn bài. Chi tiết chế độ khoán cũ và việc chuyển đổi chung có trong bài thuế khoán hộ kinh doanh.
Ngưỡng chịu thuế được nâng lên 1 tỷ đồng/năm, áp dụng từ 01/01/2026 theo Nghị định 141/2026/NĐ-CP (Báo Chính phủ).
Tiêu chí để quán ăn chọn cách nộp thuế
Quán ăn không còn chọn “khoán hay không”, mà chọn cách tính TNCN và cách ghi sổ. Bốn câu hỏi quyết định:
- Doanh thu cả năm, cộng mọi kênh (tiền mặt, chuyển khoản, ứng dụng giao đồ ăn), dưới hay trên 1 tỷ đồng?
- Quán có giữ được hóa đơn, chứng từ mua nguyên liệu không?
- Lợi nhuận thật (doanh thu trừ chi phí hợp lý) chiếm bao nhiêu phần trăm doanh thu?
- Doanh thu có khả năng vượt 3 tỷ đồng trong vài năm tới không?
So sánh các phương án nộp thuế cho quán ăn
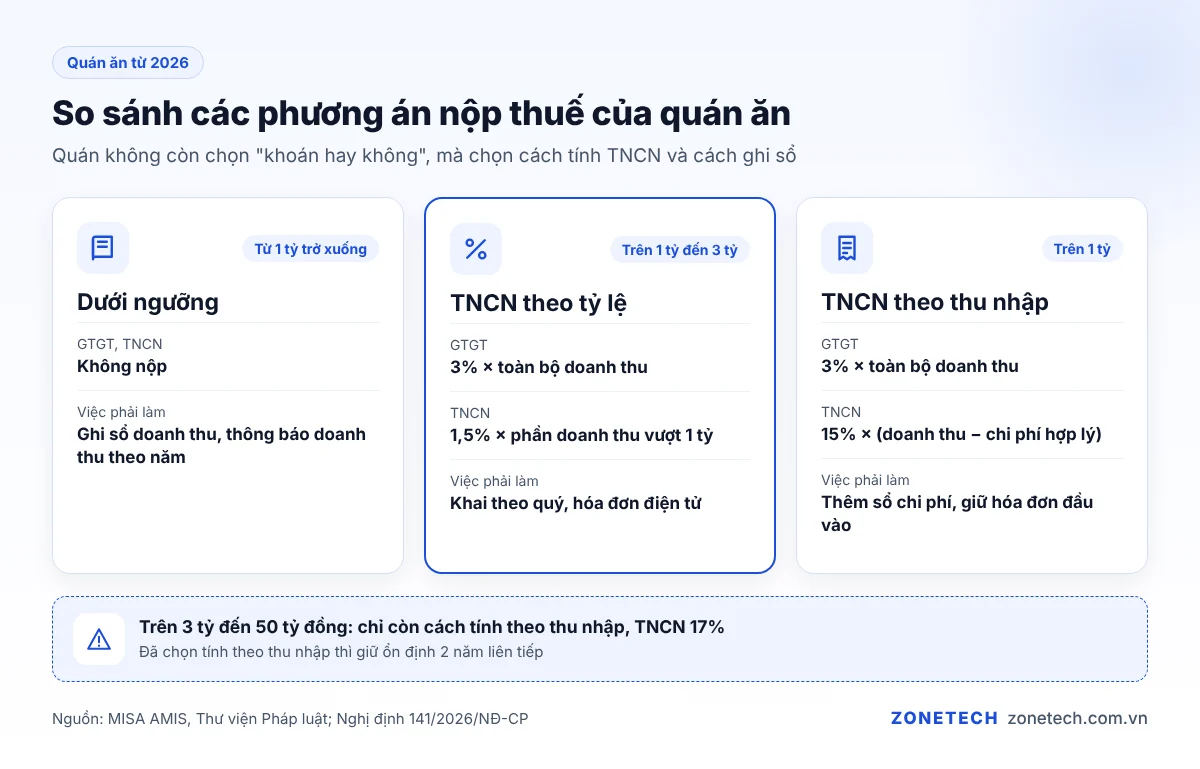
| Phương án | Áp dụng khi | GTGT | TNCN | Việc phải làm |
|---|---|---|---|---|
| Dưới ngưỡng | Doanh thu từ 1 tỷ đồng/năm trở xuống | Không nộp | Không nộp | Ghi sổ doanh thu, thông báo doanh thu theo năm |
| Trên ngưỡng, TNCN theo tỷ lệ | Trên 1 tỷ đến 3 tỷ đồng | 3% × toàn bộ doanh thu | 1,5% × phần doanh thu vượt 1 tỷ | Khai theo quý, hóa đơn điện tử |
| Trên ngưỡng, TNCN theo thu nhập | Trên 1 tỷ đồng | 3% × toàn bộ doanh thu | 15% × (doanh thu − chi phí hợp lý) với hộ đến 3 tỷ | Thêm sổ chi phí, giữ hóa đơn đầu vào |
| Trên 3 tỷ đồng | Doanh thu trên 3 tỷ đến 50 tỷ | 3% × toàn bộ doanh thu | 17% × thu nhập | Chỉ còn cách tính theo thu nhập |
Tỷ lệ 3% GTGT và 1,5% TNCN cho dịch vụ ăn uống theo MISA AMIS, đối chiếu Thư viện Pháp luật và bài cách tính thuế hộ kinh doanh (nơi có đầy đủ công thức các ngành). Mã ngành cụ thể của quán cần đối chiếu danh mục ngành kèm nghị định trước khi khai.
Đã chọn cách tính theo thu nhập thì phải giữ ổn định 2 năm liên tiếp (VnEconomy).
Giảm 20% tỷ lệ GTGT đến hết 2026
Nghị định 174/2025/NĐ-CP, áp dụng từ 01/7/2025 đến hết 31/12/2026, cho hộ, cá nhân kinh doanh tính GTGT theo tỷ lệ trên doanh thu được giảm 20% mức tỷ lệ khi xuất hóa đơn cho hàng hóa, dịch vụ thuộc diện giảm (LuatVietnam). Nhóm không được giảm gồm viễn thông, tài chính, bất động sản và hàng chịu thuế tiêu thụ đặc biệt. Với quán bán cả bia, rượu, phần hàng chịu thuế tiêu thụ đặc biệt cần tách riêng; nên hỏi cơ quan thuế quản lý hoặc kế toán trước khi áp mức giảm.
Phù hợp với quán nào?
| Loại quán | Phương án thường hợp | Lý do |
|---|---|---|
| Quán nhỏ, bán chủ yếu tiền mặt, dưới 1 tỷ | Dưới ngưỡng | Không nộp GTGT, TNCN; chỉ cần ghi sổ đều |
| Quán cơm, bún phở 1-3 tỷ, mua chợ không hóa đơn | TNCN theo tỷ lệ | Không chứng minh được chi phí |
| Nhà hàng có nhà cung cấp xuất hóa đơn, biên lãi mỏng | Cân nhắc TNCN theo thu nhập | Thu nhập × 15% có thể thấp hơn 1,5% phần vượt |
| Chuỗi vài quán, trên 3 tỷ | Theo thu nhập, cân nhắc chuyển lên doanh nghiệp | Bắt buộc theo thu nhập; cần sổ sách đầy đủ |
So sánh chi tiết theo mô hình có trong các bài: so sánh thuế khoán dịch vụ ăn uống cho cửa hàng nhỏ, so sánh thuế khoán dịch vụ ăn uống cho chuỗi 2-5 cửa hàng, so sánh thuế khoán dịch vụ ăn uống cho doanh nghiệp vừa và nhỏ và so sánh thuế khoán dịch vụ ăn uống cho thương hiệu nông sản (cho cơ sở vừa bán nông sản vừa có quầy ăn uống).
Chi phí thuế: ví dụ giả định một quán ăn
Ví dụ giả định, dùng cùng con số với bài chủ đề: quán ăn doanh thu 1,5 tỷ đồng/năm, mua nguyên liệu chủ yếu ở chợ.
| Khoản | Cách tính | Số tiền |
|---|---|---|
| GTGT | 1,5 tỷ × 3% | 45 triệu đồng |
| TNCN theo tỷ lệ | (1,5 tỷ − 1 tỷ) × 1,5% | 7,5 triệu đồng |
| Tổng | 52,5 triệu đồng |
Nếu quán thuộc diện giảm theo Nghị định 174/2025/NĐ-CP và xuất hóa đơn đúng cách trong năm 2026, tỷ lệ GTGT giảm 20%, tức còn 2,4%, GTGT khoảng 36 triệu đồng. Cùng quán đó, nếu doanh thu chỉ 950 triệu đồng thì không nộp GTGT, TNCN, chỉ thông báo doanh thu.
Sai lầm khi chuyển từ khoán sang tự khai
Sai lầm hay gặp là chỉ cộng tiền mặt, bỏ sót tiền chuyển khoản và doanh thu từ ứng dụng giao đồ ăn, nên tưởng mình dưới 1 tỷ. Thứ hai là chọn tính theo thu nhập khi không có hóa đơn mua nguyên liệu; chi phí không chứng minh được thì không được trừ. Thứ ba là tính TNCN 1,5% trên toàn bộ doanh thu thay vì phần vượt 1 tỷ, nộp thừa. Cuối cùng là áp mức giảm 20% cho cả bia, rượu thuộc diện chịu thuế tiêu thụ đặc biệt.
Gợi ý chuẩn bị theo quy mô
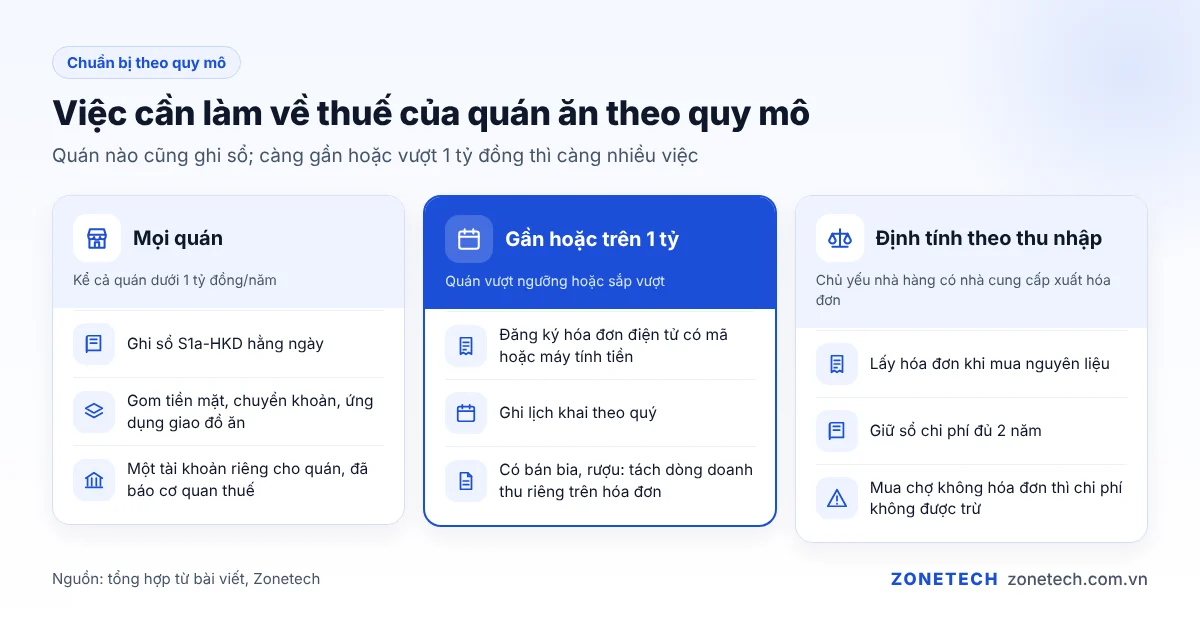
- [ ] Mọi quán: ghi sổ doanh thu hằng ngày theo mẫu S1a-HKD, gom cả tiền mặt, chuyển khoản, ứng dụng giao đồ ăn.
- [ ] Mọi quán: dùng một tài khoản ngân hàng riêng cho quán, đã thông báo với cơ quan thuế.
- [ ] Quán gần hoặc trên 1 tỷ: đăng ký hóa đơn điện tử có mã hoặc từ máy tính tiền, ghi lịch khai theo quý.
- [ ] Quán định tính theo thu nhập: lấy hóa đơn khi mua nguyên liệu, giữ sổ chi phí đủ 2 năm.
- [ ] Quán có bán bia, rượu: tách dòng doanh thu riêng trên hóa đơn.
Zonetech hỗ trợ gì?
Phần thuế nên do kế toán hoặc cơ quan thuế hướng dẫn. Ở phía bán hàng, quản lý bán hàng ZoneOps là dịch vụ vận hành bán hàng cùng doanh nghiệp, theo cách đội ngũ Zonetech đang làm cho TRAVINA, có gói từ 3,5 triệu đồng/tháng (họp tháng, báo cáo tháng), 5,5 triệu và 10 triệu cho nhu cầu dày hơn; giá đã gồm thuế, tối thiểu 3 tháng, không cam kết doanh thu. Gọi 0828.229.666 hoặc 0976.179.886 để nhận tư vấn vận hành cùng từ 3,5 triệu/tháng.
Câu hỏi thường gặp
Quán ăn doanh thu dưới 1 tỷ có phải đóng thuế không?
Không nộp thuế GTGT, TNCN từ hoạt động kinh doanh, nhưng vẫn phải ghi sổ doanh thu và thông báo doanh thu với cơ quan thuế.
Quán ăn còn phải nộp lệ phí môn bài không?
Không. Lệ phí môn bài chấm dứt từ 01/01/2026 theo Nghị quyết 198/2025/QH15.
Bán qua ứng dụng giao đồ ăn có tính vào doanh thu không?
Có. Ngưỡng 1 tỷ đồng tính trên tổng doanh thu mọi kênh, gồm tiền mặt, chuyển khoản và ứng dụng.
Quán ăn có bắt buộc dùng máy tính tiền không?
Hộ trên 1 tỷ đồng/năm phải dùng hóa đơn điện tử có mã của cơ quan thuế hoặc khởi tạo từ máy tính tiền kết nối với cơ quan thuế. Hộ dưới ngưỡng được dùng tự nguyện.
Nên tính TNCN theo tỷ lệ hay theo thu nhập?
So hai con số: 1,5% × phần doanh thu vượt 1 tỷ và 15% × (doanh thu − chi phí hợp lý). Cách nào thấp hơn và chứng minh được thì chọn, nhớ phải giữ cách tính theo thu nhập ít nhất 2 năm.
Đọc tiếp: Nộp thuế hộ kinh doanh: thao tác trên eTax Mobile và lịch nộp.
Cập nhật lần cuối: 13/10/2026. Bài tổng hợp quy định để tham khảo, không thay cho hướng dẫn của cơ quan thuế hoặc kế toán.