 ZoneTech
KPI kế toán bán hàng: chỉ số nên đo và cách lấy số từ sổ bán hàng
KPI kế toán bán hàng là bộ chỉ số đo việc của người lo giấy tờ và tiền sau khi hàng đã bán. Đó là lập hóa đơn đúng lúc, thu công nợ đúng hạn, đối soát tiền sàn và tiền thu hộ, giữ quỹ không lệch. Khác người đứng quầy, kế toán bán hàng không chịu doanh số. Vì vậy KPI kế toán bán hàng phải đo độ chính xác và tốc độ xử lý. Bài này dành cho chủ doanh nghiệp nhỏ và kế toán đang lập bộ chỉ số. Khung KPI cho người trực tiếp bán có trong bài KPI cho nhân viên bán hàng.
Tóm tắt nhanh
- 6 chỉ số gợi ý: hóa đơn đúng thời điểm, hóa đơn sai phải xử lý, công nợ quá hạn, thời gian đối soát, lệch quỹ, báo cáo đúng hạn.
- Mỗi chỉ số trong KPI kế toán bán hàng có công thức, nguồn số và tần suất rõ ràng, người lấy số không phải người bị chấm.
Mục lục
KPI kế toán bán hàng khác KPI nhân viên bán hàng ở đâu?
KPI cho nhân viên bán hàng đo số đơn và doanh thu. Kế toán bán hàng chịu phần sau đó: chứng từ có đúng không, tiền đã về chưa, sổ có khớp không. Nếu không giao gì, lỗi hóa đơn và công nợ quá hạn chỉ lộ ra khi đã thành rắc rối.
Một lỗi hay gặp khi đặt KPI kế toán là chấm theo “không có sai sót”. Không có sai sót trên sổ có thể chỉ vì chưa ai kiểm. Hãy đo bằng con số lấy từ phần mềm hóa đơn, sổ công nợ và biên bản kiểm quỹ. Sổ sách của doanh nghiệp mở theo chế độ kế toán tại Thông tư 99/2025/TT-BTC.
6 chỉ số KPI kế toán bán hàng nên đo
1. Tỷ lệ hóa đơn lập đúng thời điểm. Căn cứ là Nghị định 123/2020/NĐ-CP đã sửa đổi bởi Nghị định 70/2025/NĐ-CP, hiệu lực từ 01/06/2025. Theo đó, hóa đơn bán hàng hóa lập tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua. Việc này không phân biệt đã thu tiền hay chưa (LuatVietnam). Chỉ số này đếm số hóa đơn lập đúng ngày giao hàng trên tổng số hóa đơn.

2. Tỷ lệ hóa đơn sai phải điều chỉnh hoặc thay thế. Sai tên, mã số thuế, đơn giá, thuế suất.
3. Tỷ lệ công nợ quá hạn. Giá trị công nợ quá hạn chia tổng công nợ phải thu tại cuối tháng. Chỉ giao khi kế toán được giao việc nhắc nợ. Cách lập sổ theo dõi có trong bài quản lý công nợ khách hàng bằng Excel.
4. Thời gian đối soát sàn và tiền thu hộ (COD). Đối soát là việc khớp tiền thực nhận với danh sách đơn. Chỉ số này đếm số ngày từ khi tiền về tài khoản đến khi khớp xong. Cách đọc số tiền về từ sàn có trong bài báo cáo doanh thu bán hàng.
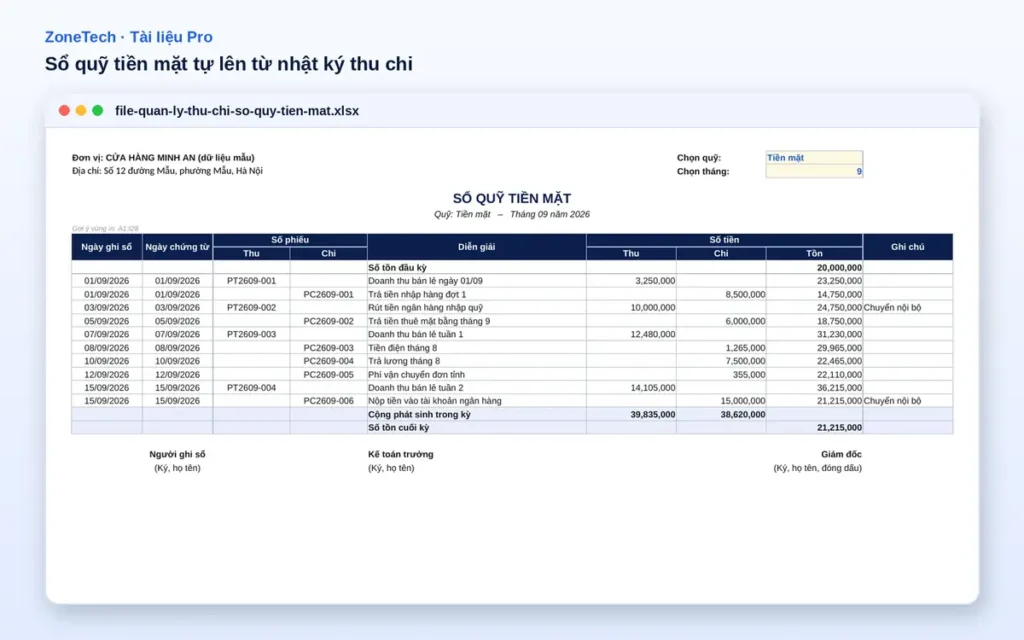
5. Số lần lệch quỹ tiền mặt. Số ngày tiền mặt thực tế khác sổ quỹ khi kiểm cuối ngày.
6. Tỷ lệ báo cáo nộp đúng hạn. Báo cáo doanh thu, công nợ, tồn quỹ nộp cho chủ đúng ngày đã thống nhất.
Bảng công thức, nguồn số và tần suất
| Chỉ số | Công thức | Nguồn số | Tần suất | Cao hay thấp là tốt |
|---|---|---|---|---|
| Hóa đơn đúng thời điểm | Hóa đơn lập đúng ngày giao / tổng hóa đơn | Phần mềm hóa đơn, phiếu giao hàng | Tháng | Cao |
| Hóa đơn sai | Hóa đơn điều chỉnh, thay thế / tổng hóa đơn | Phần mềm hóa đơn | Tháng | Thấp |
| Công nợ quá hạn | Công nợ quá hạn / tổng công nợ phải thu | Sổ công nợ | Tháng | Thấp |
| Thời gian đối soát | Số ngày trung bình từ tiền về đến khi khớp | Sao kê, báo cáo sàn, file đối soát | Tuần | Thấp |
| Lệch quỹ | Số ngày lệch / số ngày kiểm quỹ | Biên bản kiểm quỹ | Tuần | Thấp |
| Báo cáo đúng hạn | Báo cáo đúng hạn / báo cáo phải nộp | Lịch báo cáo, email | Tháng | Cao |
Trọng số ví dụ và cách chấm
Trọng số là phần trăm điểm mà mỗi chỉ số chiếm trong tổng điểm tháng. Ví dụ dưới đây cho doanh nghiệp bán sỉ lẻ có 1 kế toán bán hàng, bán cả tại cửa hàng và trên sàn.
| Chỉ số | Trọng số ví dụ | Nên tăng khi |
|---|---|---|
| Hóa đơn đúng thời điểm | 20% | Nhiều khách doanh nghiệp lấy hóa đơn |
| Hóa đơn sai | 15% | Thường phải điều chỉnh hóa đơn |
| Công nợ quá hạn | 25% | Bán sỉ, cho đại lý nợ |
| Thời gian đối soát | 20% | Bán nhiều trên sàn, nhiều đơn COD |
| Lệch quỹ | 10% | Thu tiền mặt nhiều |
| Báo cáo đúng hạn | 10% | Chủ cần số đều đặn để quyết định |
Điểm tháng bằng tổng của trọng số nhân tỷ lệ hoàn thành từng chỉ số. Với chỉ số “thấp là tốt”, đặt mức mục tiêu trước, ví dụ công nợ quá hạn dưới 10%. Sau đó quy đổi: đạt mục tiêu được 100%, vượt xa mục tiêu thì trừ dần. Mọi mức mục tiêu của KPI kế toán bán hàng nên lấy từ số thật 2–3 tháng gần nhất, không lấy từ doanh nghiệp khác.

Checklist trước khi áp dụng
- Kế toán có quyền thật với từng việc được chấm trong KPI kế toán, ví dụ được nhắc nợ trực tiếp khách.
- Mỗi chỉ số có nguồn số và người lấy số không phải người bị chấm.
- Tổng trọng số 100%, không chỉ số nào dưới 10%.
- Cách quy đổi điểm ghi bằng văn bản, công bố trước kỳ chấm.
- Chạy thử một tháng không gắn thưởng.

Câu hỏi thường gặp
Kế toán bán hàng có nên chịu KPI doanh thu không?
Không nên, vì kế toán không điều khiển được doanh thu. Có thể thêm một phần thưởng chung theo kết quả cả công ty, tách khỏi điểm KPI cá nhân.
Doanh nghiệp chưa dùng phần mềm hóa đơn thì đo chỉ số 1 thế nào?
So ngày trên hóa đơn với ngày trên phiếu giao hàng hoặc phiếu xuất kho. Kiểm ngẫu nhiên vài chục hóa đơn mỗi tháng.
Bao lâu nên rà lại bộ KPI?
Xem lại KPI kế toán bán hàng mỗi quý một lần, hoặc khi quy trình thay đổi như mở thêm kênh bán, chuyển sang phần mềm mới.
Nếu doanh nghiệp cần người cùng dựng bộ KPI kế toán và theo dõi số đối soát hằng tháng, xem dịch vụ vận hành bán hàng ZoneOps của ZoneTech. Giá từng gói có ở bảng giá.
Cập nhật lần cuối: 26/10/2026 · Biên soạn: Đỗ Hữu Thuận