 ZoneTech
Chính sách hỗ trợ doanh nghiệp vừa và nhỏ 2026: ưu đãi mới và cách nhận
Năm 2026, chính sách hỗ trợ doanh nghiệp vừa và nhỏ có ba điểm đáng chú ý: doanh nghiệp đăng ký lần đầu được miễn thuế thu nhập doanh nghiệp 3 năm, lệ phí môn bài bị bỏ, và hộ kinh doanh chuyển từ thuế khoán sang tự kê khai. Bài này dành cho chủ hộ kinh doanh và doanh nghiệp nhỏ; bối cảnh rộng hơn có ở bài xu hướng kinh doanh.
Tóm tắt nhanh
- Doanh nghiệp nhỏ và vừa đăng ký lần đầu được miễn thuế TNDN 3 năm (Nghị quyết 198/2025/QH15, Nghị định 20/2026/NĐ-CP).
- Doanh nghiệp lập do chia, tách, sáp nhập, chuyển đổi loại hình, hoặc có người đại diện từng điều hành doanh nghiệp khác trong 12 tháng, thì không được miễn.
- Từ 01/01/2026, doanh nghiệp và hộ kinh doanh không còn khai, nộp lệ phí môn bài.
- Hộ có doanh thu từ 1 tỷ đồng/năm trở xuống không nộp thuế GTGT và TNCN, nên lên doanh nghiệp chưa chắc có lợi hơn.
Chính sách hỗ trợ doanh nghiệp vừa và nhỏ là gì, năm 2026 có gì mới?
Đây là các ưu đãi Nhà nước dành cho doanh nghiệp nhỏ và vừa về thuế, tín dụng, mặt bằng, công nghệ, thị trường, pháp lý và nhân lực, theo Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017. Năm 2025-2026 có thêm ưu đãi thuế từ Nghị quyết 198/2025/QH15.
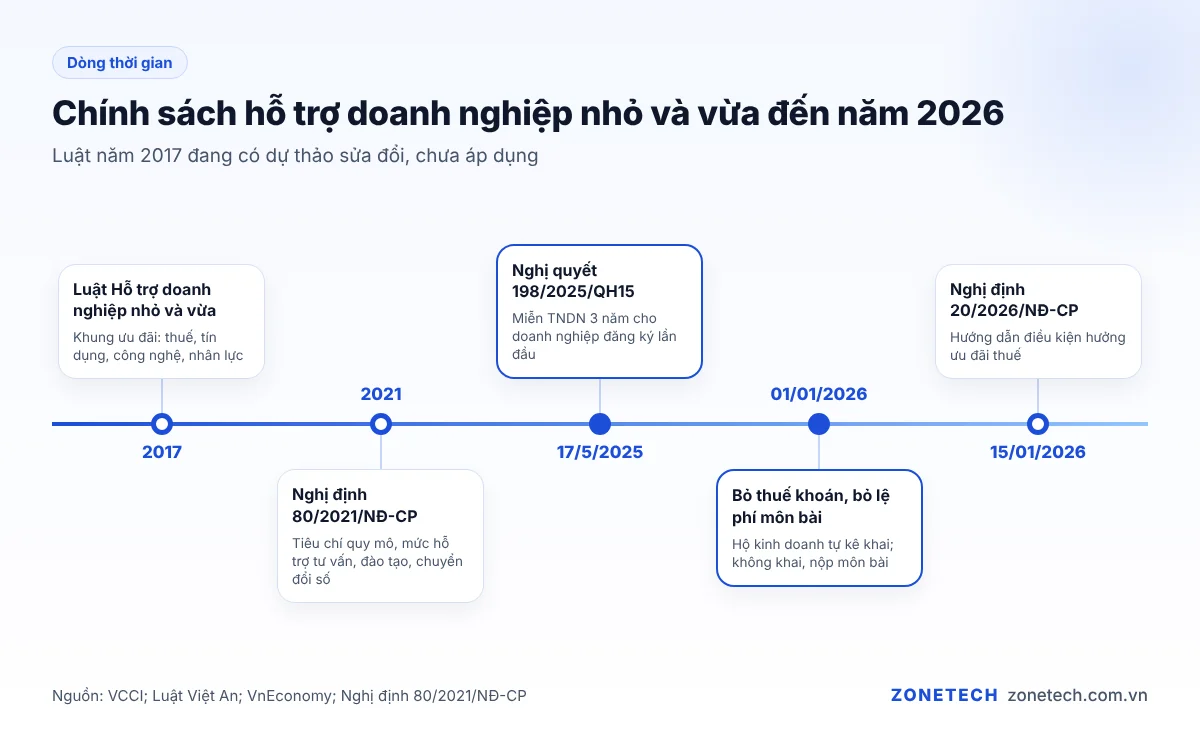
Nghị quyết 198 có hiệu lực từ 17/5/2025; Nghị định 20/2026/NĐ-CP hướng dẫn phần ưu đãi thuế có hiệu lực từ 15/01/2026 (VCCI). Luật năm 2017 đang có dự thảo sửa đổi, chưa áp dụng. Nội dung luật hiện hành được tóm lược trong bài luật hỗ trợ doanh nghiệp nhỏ và vừa.
Ai được tính là doanh nghiệp nhỏ và vừa, hộ kinh doanh có được hưởng không?
Quy mô xét theo lĩnh vực chính, số lao động đóng bảo hiểm xã hội bình quân năm, và một trong hai chỉ tiêu doanh thu hoặc tổng nguồn vốn.
| Quy mô | Nông, lâm, thủy sản, công nghiệp, xây dựng | Thương mại, dịch vụ |
|---|---|---|
| Siêu nhỏ | Tối đa 10 lao động; doanh thu hoặc nguồn vốn tối đa 3 tỷ | Tối đa 10 lao động; doanh thu tối đa 10 tỷ hoặc nguồn vốn tối đa 3 tỷ |
| Nhỏ | Tối đa 100 lao động; doanh thu tối đa 50 tỷ hoặc nguồn vốn tối đa 20 tỷ | Tối đa 50 lao động; doanh thu tối đa 100 tỷ hoặc nguồn vốn tối đa 50 tỷ |
| Vừa | Tối đa 200 lao động; doanh thu tối đa 200 tỷ hoặc nguồn vốn tối đa 100 tỷ | Tối đa 100 lao động; doanh thu tối đa 300 tỷ hoặc nguồn vốn tối đa 100 tỷ |
Nguồn: Điều 5 Nghị định 80/2021/NĐ-CP, tóm tắt tại Cổng phổ biến pháp luật Cần Thơ.
Cách tính lao động bình quân và trường hợp mới lập có trong bài tiêu chí xác định doanh nghiệp nhỏ và vừa. Khi xin hỗ trợ, doanh nghiệp tự kê khai quy mô theo mẫu ở bài tờ khai xác định doanh nghiệp nhỏ và vừa.
Hộ kinh doanh không phải doanh nghiệp nên không hưởng miễn TNDN 3 năm, nhưng có chính sách thuế riêng. HTX có ưu đãi riêng theo Luật Hợp tác xã.
Ưu đãi thuế mới: miễn thuế TNDN 3 năm, bỏ lệ phí môn bài, bỏ thuế khoán
Miễn TNDN áp dụng từ kỳ tính thuế năm 2025; hai điểm còn lại từ 01/01/2026.
Miễn thuế TNDN 3 năm: ai được, ai bị loại
Doanh nghiệp nhỏ và vừa đăng ký lần đầu được miễn thuế TNDN 3 năm, tính liên tục từ năm được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu. Doanh nghiệp lập trước 17/5/2025 mà còn trong 3 năm thì hưởng phần còn lại (Luật Việt An, Điều 7 Nghị định 20/2026).
| Trường hợp | Kết quả |
|---|---|
| Lập mới lần đầu, đạt tiêu chí DNNVV | Được miễn 3 năm |
| Lập do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu hoặc loại hình | Không được |
| Người đại diện, thành viên hợp danh hoặc người góp vốn cao nhất từng giữ vai trò đó ở doanh nghiệp khác chưa quá 12 tháng | Không được |
| Thu nhập từ bất động sản, dầu khí, khoáng sản, trò chơi điện tử trên mạng | Phần này không được miễn |
Lệ phí môn bài từ 2026
Từ 01/01/2026, doanh nghiệp và hộ kinh doanh không nộp lệ phí môn bài và không nộp tờ khai. Căn cứ là khoản 7 Điều 10 Nghị quyết 198 và Nghị định 362/2025/NĐ-CP; khoản còn nợ của năm 2025 trở về trước vẫn phải nộp (VnEconomy).
Hộ kinh doanh bỏ thuế khoán, chuyển sang kê khai
Từ 01/01/2026, hộ kinh doanh không áp dụng thuế khoán. Ngưỡng không chịu thuế GTGT và TNCN là 1 tỷ đồng/năm theo Nghị định 141/2026/NĐ-CP. Hộ từ trên 1 đến 3 tỷ nộp GTGT theo tỷ lệ ngành và chọn một cách tính TNCN: (doanh thu trừ 1 tỷ) nhân tỷ lệ ngành, hoặc (doanh thu trừ chi phí) nhân 15% (Thư viện Pháp luật).
Các nhóm hỗ trợ khác: vốn, tư vấn, đào tạo, chuyển đổi số
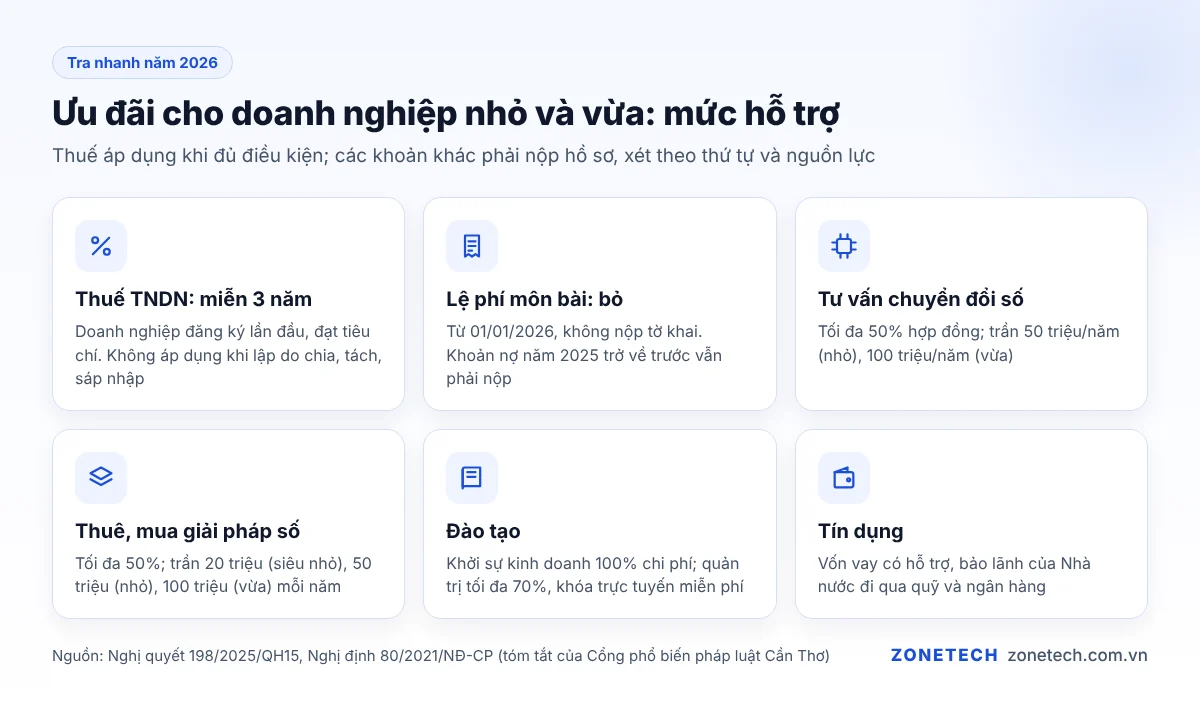
Ngoài thuế, doanh nghiệp nhỏ và vừa được hỗ trợ một phần chi phí tư vấn, đào tạo, chuyển đổi số. Phải nộp hồ sơ, xét theo thứ tự nộp và giới hạn nguồn lực.
| Nhóm hỗ trợ | Mức hỗ trợ | Cách nhận |
|---|---|---|
| Tư vấn chuyển đổi số | Tối đa 50% hợp đồng; trần 50 triệu/năm (nhỏ), 100 triệu/năm (vừa) | Hồ sơ gửi đơn vị chủ trì |
| Thuê, mua giải pháp số | Tối đa 50%; trần 20 triệu (siêu nhỏ), 50 triệu (nhỏ), 100 triệu (vừa) mỗi năm | Hồ sơ gửi đơn vị chủ trì |
| Khóa khởi sự kinh doanh | 100% chi phí | Đăng ký khóa của cơ quan nhà nước |
| Khóa quản trị doanh nghiệp | Tối đa 70%; khóa trực tuyến miễn phí | Như trên |
Nguồn: Nghị định 80/2021/NĐ-CP, cùng tóm tắt của Cần Thơ ở trên. Doanh nghiệp do phụ nữ làm chủ được ưu tiên. Vốn vay có hỗ trợ, bảo lãnh của Nhà nước đi qua quỹ và ngân hàng.
Từ hộ kinh doanh lên doanh nghiệp để hưởng ưu đãi: điều kiện và các bước
Hộ phải lập doanh nghiệp mới và đạt tiêu chí DNNVV. Thuế cơ sở 9 tỉnh Lâm Đồng đã trả lời một trường hợp: công ty lập sau khi giải thể hộ vẫn có thể được miễn nếu đạt tiêu chí, dù cùng người đại diện, địa điểm và ngành nghề (Báo Pháp luật). Đây là trả lời cho một hồ sơ, không áp chung cho mọi trường hợp.
Điều kiện thành lập cơ bản: tên hợp lệ, trụ sở rõ ràng, ngành nghề đúng mã, người thành lập không thuộc diện bị cấm. Sau khi nhận giấy chứng nhận, cần mở tài khoản, đăng ký hóa đơn điện tử và khai thuế ban đầu. Các khoản hỗ trợ riêng cho nhóm này có trong bài hỗ trợ hộ kinh doanh chuyển lên doanh nghiệp.
Checklist trước khi chuyển đổi:
- [ ] Doanh thu 12 tháng gần nhất có vượt 1 tỷ không.
- [ ] Người dự kiến làm đại diện, người góp vốn lớn nhất có giữ vai trò đó ở doanh nghiệp nào trong 12 tháng qua không.
- [ ] Công ty lập mới hoàn toàn, không chia, tách từ doanh nghiệp đang có.
- [ ] Đã ước chi phí kế toán, chữ ký số, bảo hiểm xã hội hằng tháng.
Ngành nghề kinh doanh có điều kiện cần kiểm tra trước
Kinh doanh có điều kiện là ngành phải đáp ứng thêm điều kiện vì lý do an ninh, trật tự, đạo đức hoặc sức khỏe cộng đồng; điều kiện chỉ đặt bằng luật, nghị quyết của Quốc hội, pháp lệnh hoặc nghị định (Điều 7 Luật Đầu tư 2020, Thư viện Pháp luật). Luật Đầu tư 2025 (số 143/2025/QH15) thay luật này từ 01/3/2026; danh mục nay ở Phụ lục IV, riêng Điều 7 và Phụ lục IV hiệu lực từ 01/7/2026 (Thư viện Pháp luật). Cách tra có trong bài kinh doanh có điều kiện.
Với thực phẩm, nông sản, giấy thường gặp là giấy chứng nhận cơ sở đủ điều kiện an toàn thực phẩm theo Nghị định 15/2018/NĐ-CP. Nghị định 46/2026/NĐ-CP đang bị tạm ngưng theo Nghị quyết 15/2026/NQ-CP, nên Nghị định 15/2018 vẫn áp dụng (Nhân Dân).
Ví dụ: một hộ kinh doanh tính có nên lên doanh nghiệp
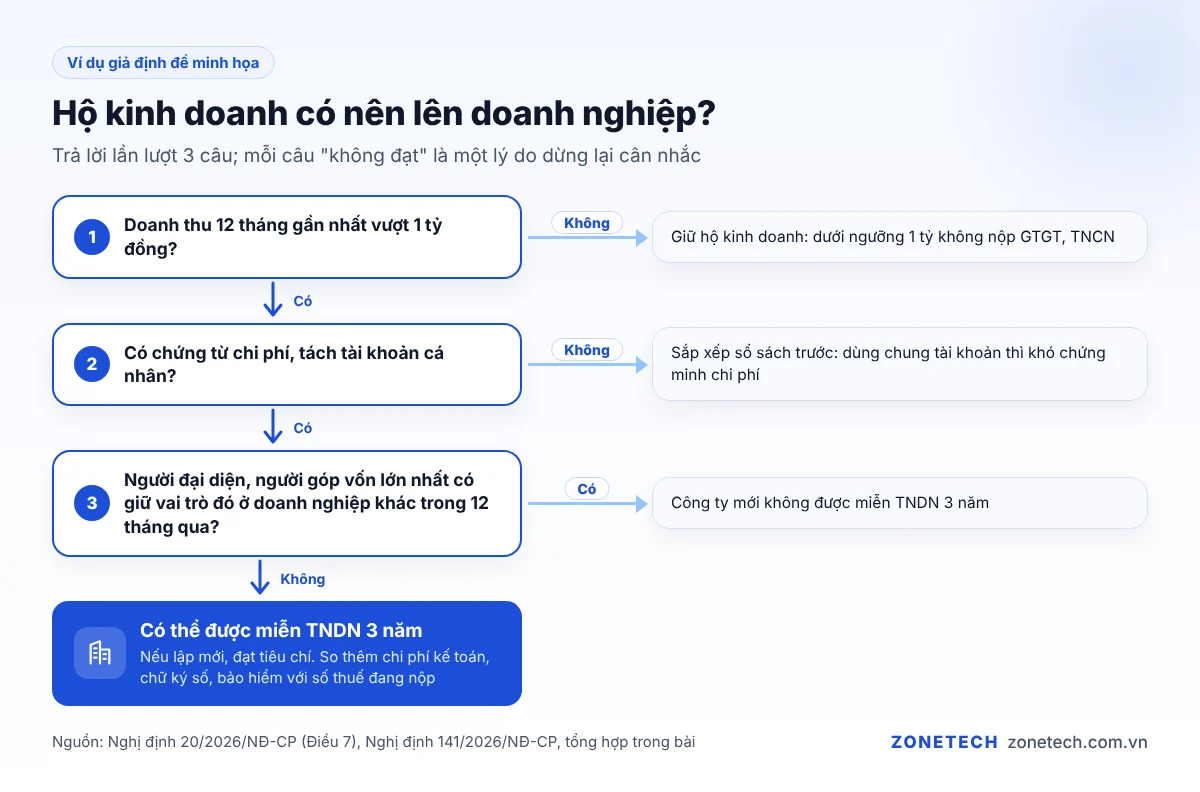
Ví dụ giả định: hộ bán trà doanh thu 2 tỷ đồng/năm, chi phí có chứng từ 1,7 tỷ, lãi 300 triệu.
| Khoản | Giữ hộ kinh doanh | Lập công ty đạt tiêu chí DNNVV |
|---|---|---|
| Thuế trên thu nhập | TNCN: 15% x 300 triệu = 45 triệu, hoặc tỷ lệ ngành x 1 tỷ | TNDN miễn 3 năm đầu |
| Thuế GTGT | Doanh thu x tỷ lệ ngành | Theo phương pháp của doanh nghiệp |
| Sổ sách | Sổ hộ kinh doanh | Kế toán doanh nghiệp, báo cáo tài chính năm |
| Chi phí thêm | Thấp | Kế toán, chữ ký số, bảo hiểm xã hội |
Miễn TNDN chỉ có giá trị khi công ty có lãi. Nếu chi phí kế toán và bảo hiểm tăng thêm gần bằng số thuế đang nộp, lập công ty chỉ vì miễn thuế chưa đáng. Lý do vững hơn là khách sỉ cần hóa đơn công ty hoặc cần ký hợp đồng đại lý.
Lỗi hay gặp khi xin hỗ trợ và cách theo dõi văn bản mới
Mất ưu đãi thường do cách lập doanh nghiệp và sổ sách:
- Đặt người từng điều hành công ty khác trong 12 tháng làm đại diện: mất miễn TNDN.
- Lập công ty bằng cách tách từ công ty cũ: thuộc diện loại trừ.
- Không hạch toán riêng phần thu nhập không được ưu đãi: dễ bị truy thu khi quyết toán.
- Dùng chung tài khoản cá nhân và công ty: khó chứng minh chi phí.
Để theo dõi văn bản mới, mỗi tháng xem Cổng thông tin điện tử Chính phủ và trang Cục Thuế; tin báo chí phải đối chiếu văn bản gốc.
Zonetech hỗ trợ gì?
Zonetech vận hành bán hàng cùng doanh nghiệp theo cách đội ngũ đang làm cho TRAVINA. Gói vận hành bán hàng ZoneOps từ 3,5 triệu đồng/tháng, đã gồm thuế, tối thiểu 3 tháng, không cam kết doanh thu. Nếu bạn đang ở giai đoạn ý tưởng khởi nghiệp, hãy kể cho Zonetech bài toán của bạn qua 0828.229.666 hoặc 0976.179.886.
Câu hỏi thường gặp
Hộ kinh doanh có được hưởng chính sách hỗ trợ doanh nghiệp nhỏ và vừa không?
Không được miễn TNDN 3 năm vì hộ không phải doanh nghiệp. Bù lại, hộ có doanh thu từ 1 tỷ đồng/năm trở xuống không nộp GTGT và TNCN.
Doanh nghiệp mới thành lập năm 2026 có được miễn thuế TNDN 3 năm không?
Có, nếu đăng ký lần đầu, đạt tiêu chí và không thuộc trường hợp loại trừ. Thời gian miễn tính liên tục từ năm được cấp giấy chứng nhận.
Từ 2026 còn phải nộp lệ phí môn bài không?
Không. Từ 01/01/2026 không khai, không nộp; khoản nợ của năm 2025 trở về trước vẫn phải nộp.
Hộ kinh doanh chuyển lên doanh nghiệp có được miễn thuế không?
Có thể được nếu công ty đạt tiêu chí và không thuộc diện loại trừ; nên hỏi cơ quan thuế trước khi đóng hộ.
Xin hỗ trợ tư vấn, đào tạo cho doanh nghiệp nhỏ ở đâu?
Hỏi cơ quan đầu mối hỗ trợ doanh nghiệp nhỏ và vừa của tỉnh hoặc đơn vị chủ trì từng chương trình.
HTX có được hưởng ưu đãi như doanh nghiệp nhỏ không?
Miễn TNDN 3 năm theo Nghị quyết 198 dành cho doanh nghiệp nhỏ và vừa. HTX có ưu đãi riêng theo Luật Hợp tác xã; với từng gói hỗ trợ, hỏi cơ quan chủ trì.
Đọc tiếp: xu hướng bán lẻ 2027.
Cập nhật lần cuối: 13/10/2026.